PARAGRAFEN

A. Weerstandsvermogen en risicobeheersing

A. Weerstandsvermogen en risicobeheersing

Terug naar navigatie - A. Weerstandsvermogen en risicobeheersing - A. Weerstandsvermogen en risicobeheersing

De gemeente kent een grote diversiteit aan beleidsterreinen, zoals het sociale en fysieke domein, de grondexploitaties en de veiligheid. Aan het realiseren van de doelstellingen voor de beleidsterreinen zijn voor de gemeente onvermijdelijk risico’s verbonden. Hiertegen zijn diverse maatregelen te treffen, zoals verzekeren (overdragen van risico’s) en het voorzien in beheersmaatregelen (voorkomen en beheersen van het risico). Voor de resterende risico’s is het nodig geld vrij te houden om eventuele financiële schade op de vangen.

Deze paragraaf geeft inzicht in de mate waarin onze gemeente risico’s met financiële gevolgen kan opvangen, zonder dat hiervoor direct het beleid aangepast moet worden. Door de financiële risico’s te beheersen en de weerstandscapaciteit hierop af te stemmen, voorkomt de gemeente dat elk risico dat zich voordoet direct dwingt tot bezuinigen of lastenverzwaring. Het weerstandsvermogen is van belang omdat er zich financiële tegenvallers kunnen voordoen. In deze paragraaf wordt inzicht gegeven in de verhouding benodigd en beschikbaar weerstandsvermogen en zo nodig de maatregelen die worden genomen om op het benodigde niveau te komen.

Daarnaast bevat deze paragraaf een aantal verplichte financiële kengetallen op grond van het BBV, dat erop is gericht om inzicht te geven in de financiële positie van de gemeente.

Beschikbare weerstandscapaciteit (in miljoenen euro's)
Algemene Reserve (stand na 1e berap) (i) 43,1
Onbenutte belastingcapaciteit 9
Totaal 52,1

Weerstandsvermogen

Onder het weerstandsvermogen wordt verstaan het vermogen van de gemeente om financiële risico’s (tegenvallers) op te kunnen vangen zodat taken voortgezet kunnen worden en doelen bereikbaar blijven. Dit weerstandsvermogen wordt bepaald door een relatie te leggen tussen de beschikbare weerstandscapaciteit (middelen die beschikbaar zijn om niet begrote kosten te dekken) en de benodigde weerstandscapaciteit (de risico’s die de gemeente loopt waarvoor geen voorzieningen getroffen zijn).

De beschikbare gemeentelijke weerstandscapaciteit bestaat uit:

  • de algemene reserve;
  • de onbenutte belastingcapaciteit. 

De stand van de algemene reserve is gebaseerd op de stand na de eerste bestuursrapportage 2026.  

De onbenutte belastingcapaciteit verwijst naar het bedrag aan belastinginkomsten dat een gemeente theoretisch nog zou kunnen innen, als ze haar belastingtarieven zou verhogen tot het maximumtarief dat is toegestaan. 

De onbenutte belastingcapaciteit is voor 2027 zoals gebruikelijk herrekend. De aanpassing is gebaseerd op de gegevens uit de meicirculaire 2026. Jaarlijks wordt in deze circulaire de aanpassing van de gewichten (rekentarieven) van de verdeelmaatstaf onroerendzaakbelasting (OZB) gepubliceerd. Door de herrekening van de maximale belastingcapaciteit ontstaat er een ruimte van € 9 miljoen.  Hierbij is al rekening gehouden met de belastingverhoging van € 3,5 miljoen die in 2027 wordt doorgevoerd. 

De onbenutte belastingcapaciteit daalt van € 10 miljoen in 2026 naar € 9 miljoen in 2027, als gevolg van de extra verhoging van de OZB  in 2027.  Door een hogere stand van de algemene reserve heeft dit verder geen effect op de gemeentelijke weerstandscapaciteit.

Risico's

In 2026 is het gemeentelijke risicomanagement verder doorontwikkeld. Daarbij is bewust gekozen voor een sterkere focus op de risico's die daadwerkelijk van invloed kunnen zijn op het realiseren van de raadsdoelstellingen.

Wij zijn ervan overtuigd dat deze focus bijdraagt aan een effectiever risicomanagement. Daarnaast verwachten wij dat hierdoor het risicogesprek gerichter en waardevoller kan worden gevoerd. Juist dat gesprek stelt ons in staat om risico's tijdig te signaleren en passende beheersmaatregelen te treffen. Daarbij geldt dat voorkomen beter is dan genezen.

In de onderstaande tabel is een overzicht opgenomen van de belangrijkste risico's waarmee de gemeente te maken heeft.

Grote gemeentelijke risico’s (in miljoenen euro’s) Toelichting berekening Risico
Nr. Risico Beheersmaatregel Effect Kans Risicobedrag
1 Sociaal Domein: Stijgende kosten Jeugdzorg en Wmo Maandelijkse monitoring € 7,00 70% € 4,90 Risico jeugd en Wmo: Voor Jeugdzorg wordt 6,5 miljoen maximale structurele risico aangehouden en voor WMO 0,5 miljoen. Totaal 7 miljoen.
2 Hogere indexatie bij nieuwbouw, onderhoud en GWW-investeringen Indexeren van investeringsbedragen in MIP, grote projecten en GWW € 6,30 70% € 4,41 Het Meerjareninvesteringsprogramma (MIP) heeft een geraamd volume van afgerond 265 miljoen euro. Het Meerjarenonderhoudsprogramma (MOP) bedraagt circa 50 miljoen euro. In totaal gaat het om een investeringsomvang van 315 miljoen euro. Er wordt rekening gehouden met een risico van een extra prijsstijging van 2% ten opzichte van de huidige begroting. De kans op dit scenario wordt ingeschat op 70% (was 50%), aangezien de economische ontwikkelingen op dit moment erg onzeker zijn. Dit mede gelet op de diverse geopolitieke ontwikkelingen en de sterke stijging van de olieprijs.
3 Renteontwikkeling Kasgeldfinanciering toepassen en flexibilisatie looptijd leningen € 2,89 30% € 0,87 1,5 % rentestijginig over 193 miljoen (volume nieuwe leningen 2027 en 2028).
4 Gebundelde doeluitkering BUIG Inzet re-integratie- en poortwachtersinstrumenten € 2,74 30% € 0,82 Buiguitkering is € 27,4 miljoen. Van dit bedrag gaat € 2 miljoen naar de algemene middelen.Voor de uitkeringen en loonkostensubsidie resteert dan € 25,4 miljoen. Alles wat er meer wordt uitgegeven komt voor rekening van de gemeente. Pas als de meeruitgaven hoger zijn dan € 29,4 miljoen kunnen we weer aankloppen bij het Rijk.
5 Netcongestie belemmert realisatie gemeentelijke ambities Overleg met Stedin, flexibel energieverbruik, lokale energieopslag € 0,50 50% € 0,25 Bij diverse projecten lopen we aan tegen een tekort op het stroomnet. Als gevolg hiervan ontstaan extra kosten.
6 Klimaatrisico: Veenendaal is kwetsbaar voor wateroverlast, hittestress en droogte met gevolgen voor de gezondheid van inwoners en voorgemeentelijke gebouwen en infrastructuur. De verduurzaming van de stad. Er wordt gewerkt aan klimaatadaptie, onder meer door vergroening, wateropvang en maatregelen tegen hitte. € 4,50 10% € 0,45 De gemeente loopt klimaatrisico's als gevolg van de toenemende effecten van klimaatverandering. Voorbeelden zijn: Wateroverlast door hevige neerslag. Door intensere regenbuien kan het rioolstelsel onvoldoende capaciteit hebben, waardoor straten, woningen en bedrijfspanden tijdelijk onder water komen te staan. Schade aan infrastructuur en vastgoed. Extreme weersomstandigheden kunnen leiden tot hogere onderhouds- en herstelkosten voor wegen, riolering, openbare voorzieningen en gebouwen.
7 Fiscale risico’s (BTW, BCF, loonheffing) Inschakelen externe deskundigen € 1,20 25% € 0,30 Het risico bij het BTW Compensatiefonds wordt ingeschat als volgt: 5% van € 14 miljoen = € 700.000,-. Werkkosten Regeling wordt ingeschat op € 100.000,-. BTW wordt ingeschat op € 400.000,-. Vennootschapsbelasting risico is gering. Totaal € 1,3 miljoen.
8 Cyberrisico’s Diverse beveiligingsmaatregelen € 1,00 20% € 0,20 De inschatting is gebaseerd op de uitkomsten van een risicosessie.
9 Risico's Theater en IKC's Inzetten onvoorzien en aanpassing programma van eisen. € 0,00 Als gevolg van genomen beheersmaatregelen is het netto risico beperkt. De opdracht van de gemeenteraad is kaderstellend. Mocht dit onverhoopt niet haalbaar zijn dan zal dit aan de gemeenteraad worden voorgelegd. Zie ook risico 2: Hogere indexatie.
10 Rest risico's Diverse beheersmaatregelen. € 5,00 Om een vergelijking met vorig jaar mogelijk te maken, is berekend welke invloed de restrisico’s hebben op het totale risicobedrag. Dit aanvullende bedrag is nu verwerkt in de huidige inschatting. De benadering van deze restrisico’s is voorlopig van aard, aangezien we in 2027 verder werken aan de herijking van de risicosystematiek.
Risicobedrag totaal € 26,13 € 17,20

Toelichting op de risico's

1. Sociaal Domein: Sinds 2015 zijn gemeenten verantwoordelijk voor Jeugdzorg en de Wmo. Het risicoprofiel van het sociaal domein is hoog. De belangrijkste ontwikkelingen die gevolgen hebben voor het risicoprofiel:

Het financiële risicoprofiel van de jeugdzorg blijft hoog. De kosten van de tweedelijns jeugdzorg zijn de afgelopen jaren sterk gestegen en de eerste voortgangsrapportage 2026 van Jeugdhulpregio JeugdFV laat zien dat deze ontwikkeling zich heeft voortgezet. Voor Veenendaal bedraagt de actuele prognose voor 2026 circa € 38,5 miljoen. Dit is een stijging van circa € 3,6 miljoen ten opzichte van 2025, toen de uitgaven circa € 34,9 miljoen bedroegen.

Van de kostenstijging wordt circa € 1,8 miljoen veroorzaakt door de indexatie van 5,1%. Daarnaast neemt de intensiteit van de ingezette jeugdhulp toe. Dit duidt erop dat de stijgende uitgaven vooral worden veroorzaakt door hogere kosten per jeugdige en de inzet van zwaardere of intensievere vormen van jeugdhulp.

Voor de Programmabegroting 2027 wordt het eerder vastgestelde uitgangspunt voortgezet dat het beschikbare budget voor jeugdzorg taakstellend wordt geraamd. In 2027 is circa € 32,0 miljoen beschikbaar tegenover een actuele uitgavenprognose van circa € 38,5 miljoen. Daarmee bedraagt de financiële opgave circa € 6,5 miljoen. Vanaf 2028 daalt het beschikbare budget naar circa € 29,0 miljoen, waardoor de opgave op basis van de huidige kostenprognose oploopt tot circa € 9,5 miljoen per jaar.

Om deze opgave terug te brengen wordt uitvoering gegeven aan het programma Grenzen aan onze jeugdzorg. De huidige projecten moeten binnen maximaal drie jaar leiden tot een structurele besparing van circa € 4,6 miljoen. De eerste financiële effecten worden vanaf 2027 verwacht. Op dit moment is echter nog onvoldoende zeker in welk tempo deze besparingen daadwerkelijk worden gerealiseerd en of het volledige bedrag wordt behaald. Daarnaast bestaat het risico dat gerealiseerde besparingen geheel of gedeeltelijk worden tenietgedaan door verdere autonome kostenontwikkeling. Om die reden wordt voor het maximale risicoprofiel vooralsnog uitgegaan van het volledige verschil tussen de actuele kostenprognose en het beschikbare budget.

Vanaf 2028 bestaat daarnaast een risico van € 0,9 miljoen vanwege het mogelijk niet ontvangen van de in de begroting geraamde aanvullende Rijksvergoeding. Daarmee bedraagt het maximale bruto financiële risico € 6,5 miljoen in 2027 en € 10,4 miljoen vanaf 2028. Begin 2027 brengt de Deskundigencommissie Hervormingsagenda Jeugd een zwaarwegend advies uit over de verhouding tussen de gemeentelijke kosten en de beschikbare Rijksmiddelen. Dit kan aanleiding geven tot een aanpassing van het landelijke financiële kader, maar de financiële gevolgen hiervan kunnen op dit moment nog niet betrouwbaar worden geraamd.

De ontwikkeling van de uitgaven en de financiële effecten van de ingezette maatregelen worden gedurende 2027 nauwgezet gevolgd.

Het risicobedrag vanuit de uitgavenkant is hiermee berekend op € 6.5 miljoen voor 2027 en € 10,4 miljoen voor 2028.   Het risico voor de WMO wordt geraamd op € 0,5 miljoen structureel. Totaal bedraagt het risico voor het sociaal domein in 2027 € 7,0 miljoen.

2. Bij omvangrijke projecten, zoals de realisatie van Integrale Kindcentra (IKC), culturele voorzieningen zoals het theater, infrastructurele werken op het gebied van grond-, weg- en waterbouw, alsmede onderhoudswerkzaamheden, wordt in de kostenraming doorgaans een indexering toegepast. In de praktijk blijkt deze indexering, mede als gevolg van externe factoren zoals  geopolitieke ontwikkelingen en het tekort aan grondstoffen, regelmatig onvoldoende te zijn. Dit kan in de uitvoerende fase leiden tot aanzienlijke meerkosten waarvoor in de oorspronkelijke begroting geen voorziening is getroffen.

3. Renteontwikkeling
Op dit moment is de onzekerheid over de toekomstige economische ontwikkeling erg groot. Dit is het gevolg van de geopolitieke spanningen die van steeds grotere invloed zijn op de economie. Met het oog hierop loopt de gemeente voor het aantrekken van nieuwe leningen een behoorlijk renterisico.

4. Risico BUIG. Ten behoeve van de bijstandsuitkeringen ontvangen we van het Rijk het BUIG-budget (Bundeling Uitkeringen Inkomensvoorzieningen Gemeenten). Aangezien Veenendaal al langere tijd een zogenaamde ‘voordeelgemeente’ is (we ontvangen meer middelen van het Rijk dan we nodig hebben om de uitkeringen te betalen) is een deel van het BUIG budget een aantal jaren geleden structureel afgeroomd (€ 2 miljoen, omstreeks 10% van het toenmalige BUIG budget). 
In de afgelopen jaren bleek het (afgeraamde) budget voldoende om de kosten te dekken. De Voorjaarsraming 2026 van de Nederlandsche Bank verwacht een hogere werkloosheid in 2027.  In het geval het aantal bijstandspartijen verder toeneemt ontstaat een nadeel ten opzichte van het in onze begroting beschikbare budget. Gemeenten kunnen -onder voorwaarden- in aanmerking komen voor een zogenaamde vangnetregeling van het Rijk. Dit is pas mogelijk wanneer de kosten het beschikbaar gestelde BUIG budget met minimaal 7,5% overschrijden. Gezien het eerder afgeraamde budget betekent dit dat bij een stijging van het aantal bijstandspartijen Veenendaal in eerste instantie zelf aan zet is om tekorten op te vangen.  

5. Netcongestie vormt een groeiend probleem. Het belemmert de ontwikkeling van het bedrijfsleven en kan vertraging veroorzaken in de woningbouw wanneer er onvoldoende capaciteit is voor elektriciteitsaansluitingen. Er vindt regelmatig overleg plaats met Stedin en Liander over deze problematiek. Een verzwaring van het elektriciteitsnet op lokaal en regionaal niveau vergt echter veel tijd, terwijl de vraag naar elektriciteit op korte termijn sterk toeneemt.  Bij de aanleg van gemeentelijke warmtenetten kunnen hierdoor extra kosten ontstaan voor het nemen van tijdelijke maatregelen totdat er weer voldoende ruimte op het net beschikbaar komt. Uitgegaan wordt van een risico van 0,5 miljoen en een kans van 50% (was 90%).

6. Klimaatrisico: Veenendaal is kwetsbaar voor wateroverlast, hittestress en droogte. Deze risico's kunnen gevolgen hebben voor de gezondheid van inwoners maar ook voor de gemeentelijke gebouwen en infrastructuur.  Het risico manifesteert zich eerder dan in het verleden is ingeschat.

7. Fiscale risico's
Bij de toepassing van de belasting - wetgeving (BTW, BCF, Loonheffing (met name WKR) etc.) kunnen verschillen van inzicht en/of interpretatie ontstaan, of kunnen de regels onjuist worden toegepast. Dit kan leiden tot een naheffing van de zijde van de fiscus. 

8. Cyberrisico's. Er is een kans dat wij worden geconfronteerd met een cyberincident, zoals een hack,  ransomware aanval of inbraak. Wij kunnen dit, ondanks getroffen beheersmaatregelen, niet helemaal voorkomen. De dreigingsbeelden van Nationaal Coördinator Terrorismebestrijding en Veiligheid (NCTV) en Nationaal Cyber Security Centrum (NCSC) blijven onverminderd hoog vanuit criminaliteit en ook vanuit statelijke actoren. Onze inzet is bedoeld om de kans dat een cyberincident gebeurt te verminderen en de impact bij een incident te beperken. 

9. Risico's IKC's en Theater. 
De genoemde projecten bevinden zich momenteel in de voorbereidende fase. In deze fase geldt het beschikbare budget als leidend kader voor de uitvoering. Indien zich risico’s voordoen, dienen de financiële consequenties hiervan binnen het bestaande budget te worden opgevangen. Dit kan bijvoorbeeld door een beroep te doen op de post ‘onvoorzien’. Indien dit niet toereikend is, zal het programma van eisen moeten worden aangepast. Door toepassing van deze beheersmaatregelen wordt ervan uitgegaan dat het netto risico bij deze projecten beperkt is. Om die reden worden zij als pm-post opgenomen. Zie ook risico 2 indexatie.  

10. Restrisico's.

In de begroting 2026 is een top 10 van grote risico's opgenomen in de begroting. De kleinere resteren risico's zijn ook in de begroting 2026 niet gepresenteerd maar hebben wel invloed op de hoogte van het risicobedrag.  Om 2025, 2026 en 2027 te kunnen vergelijken is berekend wat de invloed van de restrisico's in 2025 was. Dit bedrag is toegevoegd aan het risicobedrag 2026 en 2027. De benadering van deze restrisico’s is voorlopig van aard, aangezien we in 2027 de risicosystematiek herijken.

Berekening Risicobedrag
De berekening van het risicobedrag komt als volgt tot stand. Eerst wordt het effect vermenigvuldigd met de kans. Vervolgens worden de bedragen die hier uitkomen bij elkaar opgeteld. 
De benodigde weerstandscapaciteit die uit de berekening van het risicobedrag voortvloeit kan worden afgezet tegen de beschikbare weerstandscapaciteit. De uitkomst van die berekening vormt het weerstandsvermogen.

Uit bovenstaande risicotabel blijkt dat er voor € 12,3 (was 10,51 miljoen - alle risico's exclusief jeugdzorg) aan incidentele risico’s aanwezig zijn terwijl er voor € 43,1 miljoen (algemene reserve) aan incidentele weerstandscapaciteit beschikbaar is. We kunnen hieruit concluderen dat er voldoende incidentele capaciteit aanwezig is om incidentele risico’s op te vangen. 

De  structurele risico's bedragen € 4,9 miljoen (was € 5,6 miljoen in 2026 en betreffen de jeugdzorg en WMO). Er is in 2027 € 9 miljoen structurele weerstandscapaciteit beschikbaar in de vorm van de onbenutte belastingcapaciteit.  Dit bedrag is voldoende om de structurele risico's bij de jeugdzorg en WMO op te vangen.

Op grond van het voorgaande kan vastgesteld worden dat de verhouding de incidentele / structurele risico’s en incidentele / structurele weerstandscapaciteit op orde is.  

Weerstandsvermogen

Om op een verantwoorde manier met risico’s om te gaan, is het noodzakelijk om voldoende financiële buffer aan te houden. Het weerstandsvermogen wordt uitgedrukt in een ratio, berekend als:

Ratio weerstandsvermogen = beschikbare weerstandscapaciteit / benodigde weerstandscapaciteit = € 52,1 miljoen / € 17,2 miljoen = 3 (was 2,7).  (De norm is minimaal 1)

Een ratio van 3 duidt erop dat er voldoende zekerheid is dat de geïdentificeerde risico’s kunnen worden opgevangen met de beschikbare middelen.

Dit biedt een solide basis voor het huidige risicoprofiel, waarbij ook rekening is gehouden met restrisico’s en de verdere ontwikkeling van de risicosystematiek in 2027.


Verplichte kengetallen financiële positie in de begroting
Het BBV schrijft voor dat in de paragraaf weerstandsvermogen en risicobeheersing zes financiële kengetallen moeten worden opgenomen. De beoordeling van de kengetallen kan alleen op een adequate wijze gebeuren als daar ook de financiële positie  van de gemeente bij wordt betrokken. De provincie Utrecht onze toezichthouder heeft aangegeven dat zij kiest voor een totaalbeoordeling in plaats van een beoordeling per kengetal afzonderlijk.
Zoals ook de provincie aangeeft zijn dit geen harde normeringen maar signaleringen waarbij het vooral aan de raad is om zijn eigen interpretatie en waardering daaraan te geven.

Kengetallen Rekening 2025 Begroting 2026 Begroting 2027 Begroting 2028 Begroting 2029 Begroting 2030
Netto schuldquote 59% 91% 97% 129% 140% 149%
Netto schuldquote gecorrigeerd voor alle verstrekte leningen 53% 83% 87% 118% 129% 137%
Solvabiliteitsratio 35% 29% 26% 22% 20% 18%
Grondexploitatie 11% 10,4% 20% 24% 22% 15%
Structurele exploitatieruimte 1,50 2,10 -0,51% -1,83% -1,84% -2,17%
Belastingcapaciteit 85% 82% 86% 86% 86% 86%

De schuldquote laat zien in hoeverre een gemeente afhankelijk is van vreemd vermogen (leningen) ten opzichte van haar structurele inkomsten (baten).  Hoe lager dit percentage is des te gunstiger het voor de gemeente is.  Om inzicht te verkrijgen in hoeverre sprake is van doorlenen aan particulieren en bedrijven wordt de netto schuldquote zowel in- als exclusief doorgeleende gelden weergegeven (netto schuldquote gecorrigeerd voor alle verstrekte leningen). Op die manier wordt duidelijk in beeld gebracht wat het aandeel van de verstrekte leningen is en wat dit betekent voor de schuldenlast. 
 
In 2027 stijgt de gemeentelijke schuldquote gecorrigeerd voor leningen naar 87 %. Een stijging van 4% ten opzichte van de begroting 2026. Dit wordt  veroorzaakt door de toename van het investeringsvolume (MIP).  Het MIP heeft een forse ambitie in zich. 

Onze toezichthouder: de provincie Utrecht hanteert als neutrale norm een percentage tussen de 90% en 130%.  Boven de 130% is er sprake van meest risicovol (Bron: GTK 2026).  De norm van 130% wordt in 2030 overschreden. Belangrijk is dan om daar waar mogelijk bij te sturen door een verdere fasering van de investeringen. Ook wordt het steeds belangrijker om de rentelasten in de begroting verder zeker te stellen. Met het ook hierop is bij de inventarisatie van de risico's een bedrag van € 870.000 opgenomen om tegenvallers bij de renteontwikkeling verantwoord op te kunnen vangen.

Overigens is uit het overleg met onze toezichthouder gebleken dat het hier niet om harde normen gaat. Belangrijker is om te kijken naar het totale gemeentelijk financieel perspectief. 

De solvabiliteitsratio geeft de verhouding eigen/vreemd vermogen aan en helpt om inzicht te krijgen in welke mate wij in staat zijn aan onze financiële verplichtingen te voldoen. Deze ratio daalt  in 2027 naar 26%. De verklaring hiervoor is dat in 2027 extra vreemd vermogen nodig is voor de financiering van de investeringen.  Deze tendens zal zich in 2028, 2029 en 2030 verder doorzetten.  Onze toezichthouder geeft aan dat een percentage onder de 20% meest risicovol is. Volgens de huidige prognose blijven we tot en met 2029 boven de 20%.  In 2030 komen we met 18% onder de norm.   

Het kengetal grondexploitatie geeft weer hoe de waarde van de grond zich verhoudt tot de totale (geraamde) baten. De grondexploitatie kan een forse impact hebben op de financiële positie. De boekwaarde van de voorraden grond is van belang, omdat deze waarde moet worden terugverdiend bij verkoop. Voor de berekening van dit kengetal worden de niet in exploitatie genomen gronden en de bouwgrond in exploitatie bij elkaar opgeteld en gedeeld door de totale baten. Dit kengetal geeft aan dat de gemeente op het terrein van de grondexploitatie iets meer risico gaat lopen door grote projecten als Het Ambacht en Spoorzone. De boekwaarde van de complexen loopt hierdoor wat op. In 2029 zien we dat een aantal complexen wordt afgesloten waardoor het risico terugvalt.
 
De structurele exploitatieruimte wordt bepaald door het saldo van structurele baten en lasten en het saldo van de structurele onttrekkingen en toevoegingen aan reserves gedeeld door de totale baten. Een begroting waarvan de structurele baten hoger zijn dan de structurele lasten is meer flexibel dan een begroting waarbij structurele baten en lasten in evenwicht zijn. In 2027 komt de structurele exploitatie ruimte uit op -0,51%. Vanwege de negatieve exploitatie saldi zien we dat ook vanaf 2028 de tendens negatief is zonder bijsturing. Bij de begroting 2028 zullen dan ook nieuwe keuzes gemaakt moeten worden.  
  
De belastingcapaciteit geeft inzicht hoe de belastingdruk in de provincie of gemeenten zich verhoudt ten opzichte van het landelijke gemiddelde. De toelichting hiervan is opgenomen in paragraaf G Lokale heffingen.


B. Onderhoud Kapitaalgoederen

B. Onderhoud Kapitaalgoederen

Terug naar navigatie - B. Onderhoud Kapitaalgoederen - B. Onderhoud Kapitaalgoederen

Tot de kapitaalgoederen rekenen we de wegen en civiele kunstwerken (bruggen, tunnels en viaducten), de riolering, het water, het groen, de sport- en speelvoorzieningen en het vastgoed in de gemeente. Onderhoud bestaat uit dagelijks onderhoud, groot onderhoud en technische vervanging in renovatie.

Integraal beheerplan openbare ruimte 2027-2030                                                                                                     
De afgelopen jaren hebben we aan de openbare ruimte gewerkt vanuit het Omgevingsprogramma Openbare Ruimte (OPOR) 2022-2025, verlengd met een jaar tot en met 2026. Nu de nieuwe Omgevingsvisie en Omgevingsprogramma’s nog niet gereed zijn en de BBV voorschrijft dat er een nieuw beheerplan vastgesteld moet worden is er een Integraal Beheerplan openbare ruimte opgesteld gebaseerd op het bestaande beleid waarin voor de periode 2027-2030 de benodigde financiële middelen worden onderbouwd voor de kapitaalgoederen. In het IBOR 2027-2030 zijn de bestaande beleidsuitgangspunten uit het OPOR, in samenhang met de ambities uit onder andere de Omgevingsvisie 2030 en het Opgaveperspectief Duurzaam Veenendaal vertaald naar een actuele financiële doorkijk voor de komende jaren. Het IBOR 2027-2030 is 15 oktober 2026 ter besluitvorming voorgelegd aan de de raad.

Algemene ontwikkelingen
De komende decennia staat de gemeente voor een grote vervangingsopgave van de openbare ruimte. Veenendaal is met name in de jaren 70, 80 en 90 heel hard gegroeid. Deze wijken komen nu aan de beurt voor reconstructie van de openbare ruimte (50 jaar oud). Het gaat om onder andere vervanging van riolen, wegen, boom- en groenstructuren. Doordat de huidige openbare ruimte destijds (grotendeels) gefinancierd is vanuit de grondexploitatie kennen deze momenteel geen financieringslasten in de begroting. Na vervanging is dit wel het geval en gaan de kapitaallasten en rentelasten stijgen. Naast de vervangingsopgave staat de gemeente voor de opgave te komen tot een klimaatadaptieve, energie neutrale en circulaire gemeente. Deze ambities nemen we mee bij de reconstructies, zodat de buurten er weer minimaal 50 jaar tegenaan kunnen.

Heroverwegingen
In de programmabegroting 2025 is besloten de afschrijvingstermijnen voor wegen en riolering aan te passen naar respectievelijk 50 en 60 jaar. Ook is besloten om alle investeringen (behalve de reconstructie in de Pol) in de fysieke leefomgeving uit het meerjareninvesteringsplan (MIP) in 2026 één jaar door te schuiven. Door het doorschuiven van de investeringen komt de jaarschijf 2026 en de daarbij horende kapitaallast te vervallen. De projecten die voor 2026 en verder zijn ingepland, zijn inmiddels vanaf 2027 opnieuw ingepland. Daarnaast is besloten dat we vanaf 2025 de openbare verlichting versneld van led technologie te voorzien. Conventionele verlichting wordt vervangen door ledverlichting met waaklicht. In 2025 zijn we gestart met de uitvoering wat een vervolg krijgt in 2027 en verder.

Technische kwaliteit
Op basis van (eigen) inspecties en schouwrapporten wordt klein of groot onderhoud uitgevoerd in de openbare ruimte zodat deze voldoen aan de beeldkwaliteit conform de CROW-systematiek. In de winkelcentra en op de begraafplaats wordt voor de verhardingen, straatmeubilair en groen een A-niveau gerealiseerd. In de overige wijken wordt de kwaliteit beoordeeld op een B-niveau.
 
Verzorgende kwaliteit
De onderhoudskwaliteit wordt in het jaar 2026 grotendeels onderhouden op beeldkwaliteit B en voor winkelcentra en begraafplaats beeldkwaliteit A. Door het regelmatig uitvoeren van een externe schouw wordt de kwaliteit beoordeeld en waar nodig extra inzet gepleegd. 
Het openbaar groen wordt in lijn met het Koersdocument steeds meer op natuurlijke wijze onderhouden, mede om de biodiversiteit te bevorderen. Het kwaliteitsniveau zal alleen nog gelden voor het cultuurlijke groen (dit neemt af). Voor het natuurlijke groen gaan we monitoren en sturen op soortenrijkdom van inheemse flora.

Participatie 
In elk project dat wij voorbereiden en uitvoeren, werken we met de participatietrap. We betrekken bewoners bij de voorbereiding van een project. Na afronding van een project volgt een evaluatie. De eventuele verbeterpunten uit de evaluatie borgen wij in ons werkproces en passen we toe op de toekomstige projecten. 

Straat

Jaar

Stand van zaken

Afkoppelen en reconstructie De Pol

2024-2027

Uitvoering

Afkoppelen en reconstructie Dragonder Noord (fase 2)

2025-2028

In voorbereiding/Uitvoering

Vervangen brug De Pionier/Wiekslag (incl. reconstructie De Pioneer/Wiekslag, kruispunt Hoornzwaluw en Verlengde Sportlaan)

2025-2027

In voorbereiding/uitvoering

Afkoppelen en reconstructie Boogschutter

2025-2027

In voorbereiding/uitvoering

Reconstructie parkeerplaats Groene Velden I

2024-2027

Uitvoering

Diverse verkeersmaatregelen

2024-2027

Uitvoering

Reconstructie Zuivelstraat

2025-2027

In voorbereiding/uitvoering

Reconstructie Noorderkroon (de circulaire weg)

2025-2027

In voorbereiding/ uitvoering

Vervanging verkeersregelinstallatie door iVRI

2027

In voorbereiding/uitvoering

Vervangen Parkeerinformatiesysteem (PRIS)

2025-2027

In voorbereiding/uitvoering

Groot onderhoud asfaltverhardingen 2027

2027

Uitvoering

Buurtaanpak* ‘t Hoorntje

2026-2027

In voorbereiding/in uitvoering

Buurtaanpak* Meesterweide

2026-2027

In voorbereiding/in uitvoering

Buurtaanpak* Dichtersbuurt

2026-2027

In voorbereiding/in uitvoering

Buurtaanpak* Petenbos

2027-2028

In voorbereiding

Omvormen speelplekken naar BOSS locaties: Franse Gat ((nieuwe inclusie/ samenspeelplek), Schepenbuurt, De Pol en Molenbrug.

2025-2027

In voorbereiding/ in uitvoering

Herinrichting Gortstraat (gedeelte Vendelseweg – D.S. van Schuppenstraat)

2025-2027

In voorbereiding/ uitvoering

Herinrichting Salamander

2025-2028

In voorbereiding/uitvoering

Herinrichting Schepenbuurt fase 1 en 2

2025-2028

In voorbereiding

Herinrichting Marsmanlaan en Achterberglaan (aanleg hemelwaterriool)

2026-2027

In voorbereiding

Herinrichting Buurtlaan-oost (oostzijde)

2025-2027

In voorbereiding/ Uitvoering

Herinrichting Schoolstraat

2025-2027

In voorbereiding

Herinrichting Componistensingel en de Schans

2027-2028

In voorbereiding

Herinrichting Dragonder Noord (fase 3 en 4)

2027-2028

In voorbereiding

Herinrichting De Sterke arm

2027-2028

In voorbereiding

Herinrichting centrumgebied Hoofdstraat

2027-2028

In voorbereiding

Herinrichting Nijverkamp

2027-2028

In voorbereiding

* Tijdens een buurtaanpak vinden er renovaties plaats van groen, BOSS-locaties, verhardingen (inclusief betere toegankelijkheid voor minder validen), kolken en straatmeubilair. Ook is er aandacht voor vergroening, klimaatadaptatie en verkeerskundige aanpassingen.

Wegen, kunstwerken, Openbare verlichtingen en technische installaties

Beleidskaders
De beleidskaders worden gevormd door de beleidsuitgangspunten uit het OPOR, in samenhang met de ambities uit de Omgevingsvisie 2030 en het Opgaveperspectief Duurzaam Veenendaal. Kapitaalgoederen die aan het einde van de technische of maatschappelijke levensduur zijn worden gereconstrueerd. Hierbij wordt gekeken of vervangingen integraal opgepakt kunnen worden.

Financiële consequentie (langjarig)
De komende jaren staat de gemeente voor een grote vervangingsopgave voor de openbare ruimte, waaronder de wegen, kunstwerken, openbare verlichting en verkeersregelinstallaties. Deze zijn veelal aangelegd en gefinancierd vanuit de grondexploitatie. Bij vervanging levert dit een toename op van kapitaallasten.

De verkeersregelinstallaties (VRI's) zijn aan het eind van hun levensduur en aan vervanging toe.  De eerste VRI’s zijn in 2024 en 2025 vervangen door intelligente installaties (iVRI’s). De komende jaren wordt geïnvesteerd in de vervanging van de overige VRI’s. 

Bij het vaststellen van het IBOR is besloten om de storting in de voorziening vast te stellen op € 2.949.540,- voor de financiering van het groot onderhoud van de verhardingen.

Vertaling begroting
Voor de reconstructies aan wegen en kunstwerken in 2027 is een investeringsbudget van totaal € 8.251.250 in het Meerjareninvesteringsplan 2027-2030 opgenomen.  Voor de openbare verlichting is € 600.025 opgenomen en de VRI's € 728.450.

Voor het (dagelijkse) onderhoud zijn in 2027 de volgende bedragen in de exploitatiebegroting opgenomen: 
•    Wegen en kunstwerken en gladheidbestrijding € 3.150.100;
•    Openbare verlichting, technische installatie en VRI € 1.238.493;
•    Straatmeubilair , bewegwijzering en bebording € 234.327;
•    Reiniging openbare ruimte en onkruidverwijdering € 1.389.388.

Riolering

Beleidskaders
De beleidskaders worden gevormd door de beleidsuitgangspunten uit het OPOR, in samenhang met de ambities uit de Omgevingsvisie 2030 en het Opgaveperspectief Duurzaam Veenendaal.

Financiële consequentie (langjarig)
De komende jaren worden riolen vervangen welke aangelegd zijn vanuit de grondexploitatie, ook worden nieuwe hemelwaterrioleringen en waterbergingen aangelegd. De komende jaren levert dit door deze bedragen te investeren een toename aan kapitaalslasten op.

Elk jaar worden in Veenendaal reconstructies uitgevoerd van straten en wijken. Hierbij wordt het hemelwater afgekoppeld van het vuilwaterriool. Het regenwater komt dan in het oppervlaktewatersysteem wat berging bevat en afvoer naar de Grift. De voorkeursvolgorde is echter eerst hemelwater vasthouden waar het valt. Directe afvoer naar watergangen kan namelijk leiden tot een piekbelasting in het oppervlaktewatersysteem. Dit kan gevolgen hebben in benedenstroomse gebieden. Om de piek in de afvoer van regenwater te dempen, kan het regenwater ter plaatse langer geborgen dan wel geïnfiltreerd worden. In de Veense situatie is dit echter heel complex vanwege de hoge grondwaterstand in relatie tot het benodigde ruimtebeslag. Of berging en infiltratie mogelijk en noodzakelijk is, is daarom maatwerk per locatie. De klimaatstresstest die op het moment wordt uitgevoerd, zal hierin sturing geven. Verder zijn er berekeningen uitgevoerd wat het effect is van de piekaanvoer op onze watergangen. Deze resultaten worden besproken met het waterschap om de doelmatigheid van (de kosten van) het vasthouden van water te bepalen. De extra investeringskosten en de gevolgen voor de kapitaallasten en rioolheffing voor de komende jaren zijn in het IBOR 2027-2030 in beeld gebracht. 

Vertaling begroting
Voor afkoppelprojecten en rioolvervangingen is in 2027 een bedrag van € 7.142.278,- opgenomen. 

Voor het dagelijkse onderhoud zijn onderstaande bedragen in de exploitatiebegroting 2027 opgenomen:

  • Rioolbeheer €  463.879;
  • Rioolinspecties € 138.100;
  • Reinigen en onderhouden kolken en plaagdierbestrijding € 351.906;
  • Onderhoud pompen en persleidingen € 487.811.

Ook is € 155.000, - beschikbaar voor het stimuleren van afkoppelen van regenwater en vergroenen van particuliere percelen. En er is € 150.000, - beschikbaar voor het afkoppelen van regenpijpen bij reconstructieprojecten. Deze impuls wordt gedekt uit de voorziening rioleringen.

Water

Beleidskader
De beleidskaders worden gevormd door de beleidsuitgangspunten uit het OPOR, in samenhang met de ambities uit de Omgevingsvisie 2030 en het Opgaveperspectief Duurzaam Veenendaal.

Financiële consequentie
Naast het regulier onderhoud zoals het maaien en korven van vijvers en sloten worden in 2027 meerdere watergangen en oevers voorzien van nieuwe beschoeiingen of omgevormd tot natuurvriendelijke oevers.

Vertaling begroting
Voor het vervangen van beschoeiingen is in 2027 in het Meerjareninvesteringsplan2027-2030 € 205.000- opgenomen. 

Voor het dagelijkse onderhoud zijn onderstaande bedragen  in de exploitatiebegroting 2027 opgenomen:

  • Maaien vijvers en klein onderhoudswerk € 55.188
  • Baggerwerkzaamheden € 100.974

Groen en speelvoorzieningen/ Bewegen, Ontmoeten, Spelen en Sporten (BOSS)

Beleidskader
De beleidskaders worden gevormd door de beleidsuitgangspunten uit het OPOR, in samenhang met de ambities uit de Omgevingsvisie 2030 en het Opgaveperspectief Duurzaam Veenendaal.

Voor de openbare sport- en speelvoorzieningen is dit uitgewerkt in het BOSS uitvoeringsplan 2023-2030.

Er wordt zoveel mogelijk integraal gewerkt. Investeringen aan het groen en speellocaties vinden gelijktijdig plaats met reconstructies van buurten of met onderhoud aan verhardingen. Groot voordeel van de integrale aanpak is onder andere dat er duurzame groeiplaatsen voor bomen aangelegd kunnen worden onder de verharding. Hierdoor kunnen bomen groot en oud worden en daarmee een belangrijke bijdrage leveren aan het klimaat. Uitgangspunt is dat waardevol groen behouden blijft en dat Veenendaal in 2030 groener is dan in 2020.

Ook investeren we in het omvormen en renoveren van speellocaties conform het BOSS-principe (zie OPOR). Er ontstaat op termijn een heel netwerk van verschillende type BOSS-plekken voor verschillende leeftijdscategorieën. Hierbij wordt buurtgericht gewerkt, waarbij iedere woonbuurt om de 7 à 8 jaar aan de beurt komt. De BOSS-locaties worden vervolgens geüpdatet op basis van de veranderende leeftijdsopbouw van een buurt. Naar verwachting zijn in 2030 alle buurten in Veenendaal aan de beurt geweest. Naast bewegen, ontmoeten, spelen en sporten (BOSS) is er bij de buurtaanpak veel aandacht voor vergroening (klimaat), inclusie, duurzaamheid en circulariteit.

Financiële consequentie
De ambities uit het OPOR en het raadsakkoord voor groen- en speelvoorzieningen zijn fors. Daarnaast staan er veel reconstructies op de planning. Dit hangt samen met de groei van Veenendaal in de jaren 70, 80 en 90. In die jaren was er nauwelijks aandacht voor groeiplaatsen van bomen. Dit zal bij reconstructies ingepast worden, met name onder de verharding. Dat is kostbaar, maar essentieel om bomen goed te laten groeien. Mede als gevolg van vergroening en verduurzaming gaan de kapitaallasten (rente en afschrijving) en de exploitatielasten voor groen flink toenemen zoals in het IBOR 2027-2030 in beeld is gebracht.

Vertaling begroting 
Om te investeren in kwantitatief en kwalitatief hoogwaardig groen en een gezonde en groene leefomgeving is in het meerjareninvesteringsplan (MIP) in 2027 voor groen en bomen samen een bedrag opgenomen van € 3.075.000, -. Voor de vervanging, omvorming en optimalisatie van de speellocaties naar BOSS-locaties is in 2027 een bedrag opgenomen van € 743.125, -.

Voor het dagelijkse onderhoud van groen- en speelvoorzieningen is in de exploitatiebegroting 2027 een bedrag beschikbaar  van € 4.815.767.

  • Onderhoud groen: € 4.542.862;
  • Speelvoorzieningen: € 230.549;
  • Hondenvoorzieningen: € 42.356;

C. Financiering

C. Financiering

Terug naar navigatie - C. Financiering - C. Financiering

Inleiding
In de paragraaf financiering komt het gemeentelijk financieringsbeleid aan de orde.  We streven naar een optimale financiering van de gemeentelijke inkomsten en uitgaven (op korte en lange termijn) in kasstromen.  Dit vertaalt zich in lage kosten en geringe risico's. Om de financieringsfunctie goed uit te voeren, kijken we naar de meerjarige liquiditeitsontwikkeling van de gemeente en de renteontwikkelingen op de geld- en kapitaalmarkt. De focus van het financieringsbeleid is verder gericht op  het beheersen van de gemeentelijke schuldpositie.

Er is een directe relatie met paragraaf A Weerstandsvermogen en risicobeheersing.

Economische Ontwikkelingen
Naar verwachting herstelt de economie zich vanaf 2027, mede doordat de energieprijzen dalen en de economische onzekerheid afneemt. De verwachte bbp-groei bedraagt 1,2% in 2027 en 1,3% in 2028. De inflatie blijft in beide jaren naar verwachting iets boven de 2%. Deze raming is onder meer gebaseerd op de marktverwachtingen voor de olie- en gasprijzen. Daarbij sluiten wij aan bij de ECB en de overige centrale banken binnen het Eurosysteem. Volgens de marktverwachtingen die beschikbaar waren op het moment van afronding van de raming, zullen de energieprijzen medio 2027 zijn gedaald tot het niveau van het eerste kwartaal van 2026. Hiermee wordt verondersteld dat de energiemarkt voorlopig gespannen blijft, bijvoorbeeld doordat de Straat van Hormuz voor langere tijd afgesloten blijft.

Indien de internationale spanningen aanhouden en de olie- en gasprijzen langer hoog blijven, ontstaat een ander economisch beeld. In dat scenario valt de bbp-groei in Nederland verder terug en komt de inflatie aanzienlijk hoger uit dan in de huidige raming. Ook de rente kan dan verder stijgen. Vooralsnog gaan wij hier niet van uit. Indien de ontwikkelingen daar aanleiding toe geven, komen wij hierop terug in een bestuursrapportage (Berap).

Bron: De Nederlandsche Bank, Voorjaarsraming 2026.

Rentevisie
Omdat de algemene verwachting is dat de lange rente zal stabiliseren wordt voorgesteld voor het aantrekken van nieuwe langlopende middelen in 2027 uit te gaan van 3,0  (was 3,0 %). Dit percentage is gebaseerd op de lange-termijn verwachting van de ING en ABN AMRO Bank.  In het voorgaande is rekening gehouden met de ontwikkeling dat de provincies steeds meer optreden als de financier van de gemeente. Doordat zij tegen lagere tarieven leningen kunnen aanbieden dan de sector banken lukt het om de rente te drukken.  De korte rente kan als gevolg van het beleid van de Europese Centrale Bank en eventuele tegenvallende economische ontwikkelingen in 2027 nog wat stijgen. Deze bedraagt bij het schrijven van de begroting 2,25%.

Tabel Kerngegevens raming Nederlandse economie
Procentuele mutaties, tenzij anders vermeld
2025 2026 2027 2028
Bruto binnenlands product 1,8 0,8 1,2 1,3
Geharmoniseerde consumentenprijsindex 3 2,7 2,3 2,4
Werkloosheid (% beroepsbevolking) 3,9 4,1 4,2 4,3
Emu saldo (% berroepsbevolking) -1,6 -3,3 -2,6 -1,3
Emu-schuld (%bbp, obv ultimo stand) 44,4 47,4 48,4 49,2
Bron: DNB Voorjaarsraming juni 2026

Kasgeldlimiet
In 2026 kan afhankelijk van de renteontwikkeling een deel van de financieringsbehoefte gedekt worden met kasgeldleningen. De kasgeldlimiet komt in 2027 uit op ongeveer € 25,5 miljoen (8,5% van het begrotingstotaal van € 300 miljoen). Bij een overschrijding van de kasgeldlimiet dan wel bij een stijgende rente zullen er langlopende geldleningen worden afgesloten. Het gemeentelijk treasury comité (portefeuillehouder financiën, directeur bedrijfsvoering, teamleider financiën en treasurer) neemt hiertoe het initiatief. 


Liquiditeitsbehoefte

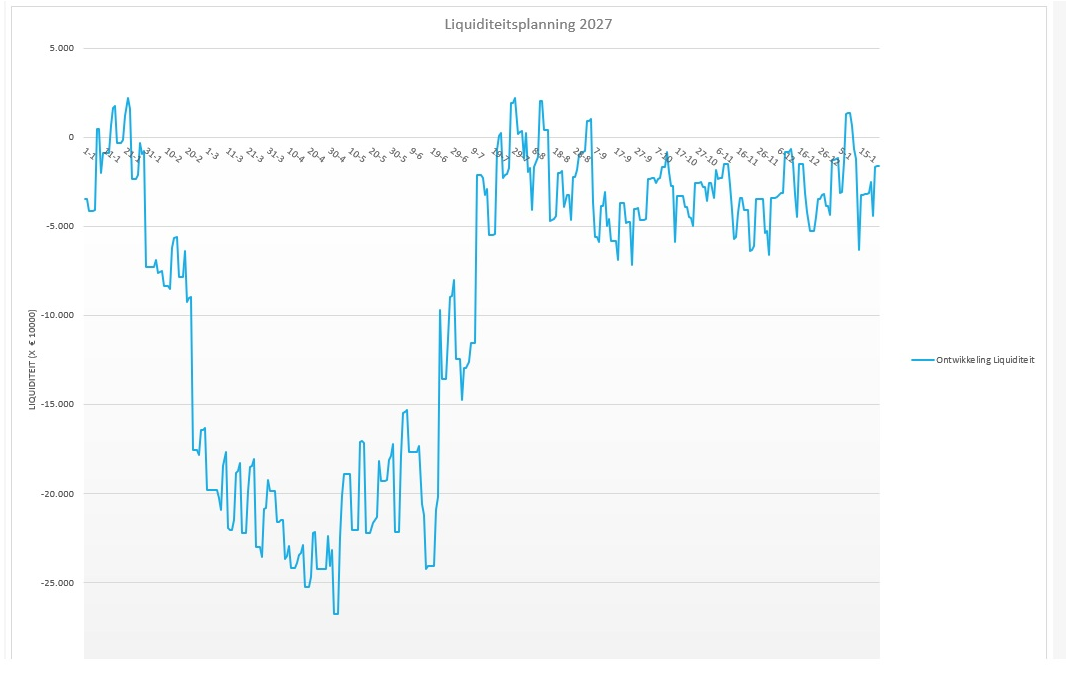
De gemeentelijke liquiditeitsbehoefte voor 2027 is weergegeven in de grafiek Liquiditeitsplanning. In het eerste kwartaal ontstaat een liquiditeitstekort, voornamelijk doordat in deze periode veel rente- en aflossingsverplichtingen op leningen moeten worden voldaan. Daarnaast vragen de geplande investeringen om extra financiering.

In het tweede kwartaal neemt het tekort af als gevolg van de ontvangst van belastinginkomsten. In het derde kwartaal stabiliseert de liquiditeitspositie door inkomsten uit het btw-compensatiefonds.

In het vierde kwartaal neemt de liquiditeitsbehoefte naar verwachting weer toe vanwege de financiering van nieuwe investeringen. Met name aan het einde van het jaar stijgt de behoefte aan liquiditeit, omdat er dan geen uitkeringen uit het gemeentefonds meer worden ontvangen, terwijl de uitgaven doorgaans oplopen.

De gemeentelijke liquiditeitsbehoefte zal worden gefinancierd met kasgeldleningen en langlopende leningen. Deze worden in bovenstaand overzicht verwerkt zodra de betreffende leningen zijn aangetrokken.

Financieringsbehoefte 2025 2026 2027 2028 2029 2030
1. Nieuwe investeringen 39,0 45,0 62,0 46,0 35,3
2. Aflossingen (10% per jaar van 4) 14,9 18,8 23,3 29,5 34,1
3. Financieringsbehoefte (1+2) 53,9 63,8 85,3 75,5 69,4
4. Schuldontwikkeling 31-12 148,6 187,6 232,6 294,6 340,6 375,9
Stijging Schuld 39,0 45,0 62,0 46,0 35,3

Door het meerjareninvesteringsplan (MIP) stijgt de gemeentelijke schuld. Per 1 januari 2027 wordt een netto schuld verwacht van € 187,6 miljoen.  In 2027 neemt de schuld toe met € 45 miljoen.  In 2028 met € 62 miljoen. In 2029 met € 46 miljoen en in 2030 met € 35,3 miljoen.  Aan het einde van 2030 komen we dan uit op een schuld van € 375,9 miljoen. 

Op 1 september 2026 bedraagt de werkvoorraad circa € 43 miljoen euro. Bij de berekening van de schuld wordt ervan uitgegaan dat deze werkvoorraad jaarlijks doorschuift. In  de werkelijkheid zullen hierin de komende jaren schommelingen optreden. Deze schommelingen worden jaarlijks bijgesteld op de peildatum 1 september.

Voor een beoordeling van de hoogte van de gemeentelijke schuld wordt u verwezen naar de kengetallen die opgenomen zijn in paragraaf A Risicomanagement en weerstandsvermogen. 

Berekening Renterisico Norm (bedragen x € 1 miljoen) 2027 2028 2029 2030
1.     Begrotingstotaal (prognose) 300 304 309 314
2.     Vastgesteld % wet FIDO 20% 20% 20% 20%
3.     Renterisiconorm ((1 x 2) /100) 60 60,8 61,8 62,8
4.     Aflossingen (planning) 18,8 23,3 29,5 34,1
5.     Nieuwe leningen (planning) 63,8 85,3 75,5 69,4
6.     Ruimte (3 – laagste van 4 of 5) 41,2 37,5 32,3 28,7

Renterisiconorm
Veenendaal voldoet aan de renterisiconorm.  Volgens de wet FIDO bedraagt de renterisiconorm minimaal 20% van het begrotingstotaal. Dit komt overeen met een gemiddelde looptijd van de leningenportefeuille van 5 jaar. Omdat leningen worden afgesloten met een looptijd van 10 jaar en langer wordt ruim voldaan aan deze norm.  

De beschikbare ruimte loopt de komende jaren terug doordat er veel geleend moet worden voor het MIP.  

Rente schema 2026
A Externe rentelasten over korte en lange financiering 3.800
B De externe rentebaten (Startersleningen) 620
C Totaal door te rekenen externe rente (A – B) 3.180
C1 De rente die aan de facilitaire grondexploitatie (kostenverhaal) moet worden doorberekend 0
C2 De rente van projectfinanciering die aan het betreffende taakveld moet worden toegerekend 300
C3 De rentebaat van doorverstrekte leningen indien daar een specifieke lening voor is aangetrokken (proj fin) die aan het desbetreffende taakveld moet worden toegerekend 0
Subtotaal C1+C2+C3 300 300
D Aan taakveld toe te rekenen externe rente 2.880
D1 Rente over eigen vermogen 2.600
D2 Rente over voorzieningen 1.200
E De aan taakvelden toe te rekenen rente (D+D1+D2) 6.680
F De werkelijk aan taakvelden toegerekende rente (renteomslag) 6.680
G Renteresultaat op het taakveld treasury 0

Toerekening rente
In de notitie “Rente” van de commissie BBV is opgenomen dat de paragraaf financiering ook inzicht moet geven in de rentelasten uit externe financiering, het renteresultaat en de wijze van toerekening. Daarom is het verplicht om het voorgaande renteschema op te nemen. Voor alle cijfers geldt x 1.000.

De rentelasten voor externe financieringen worden begroot op € 3.800 (A). De externe rentebaten worden berekend op  € 620 (B). De door te rekenen externe rente bedraagt per saldo € 3.180 (A-B=C).

Bij faciliterende grondexploitaties (C1) moet overeenkomstig de Omgevingswet voor de rentetoerekening wel een ander rentepercentage worden gehanteerd. Voorlopig verwachten wij dat dit voor Veenendaal niet toepassing is. Daarom is er een bedrag van O euro opgenomen.

De rente die in het kader van projectfinanciering wordt doorbelast bedraagt € 300 (C2).  

Veenendaal kent geen doorverstrekte leningen waarvoor een specifieke lening is aangetrokken waardoor dit bedrag op 0 uitkomt (C3). 

Het saldo door te rekenen externe rente bedraagt dan (C)-(C2)= € 2.880 (D).

De rente over reserves en voorzieningen wordt begroot op € 2.600  en € 1.200 (D1 + D2). De aan de taakvelden toe te rekenen rente is dan (D)+(D1)+(D2)= € 6.680 (E).  

De werkelijk aan taakvelden toegerekende rente bedraagt € 6.680 (F). 

Het renteresultaat op treasury komt dan uit op 0 (G).  

Het in deze begroting gehanteerde rentepercentage (renteomslag) ten laste van de integraal gefinancierde activa bedraagt 2,0%.

Ten aanzien van de rentetoerekening aan grondexploitaties is de notitie rente in 2023 gewijzigd. Vanaf 2016 was in verband met de invoering van de Vennootschapsbelasting voor grondexploitaties de rentetoerekening gebaseerd op het gemiddelde rentepercentage over het vreemde vermogen. In de praktijk hanteert de Belastingdienst een andere toerekening van rente aan de grondexploitaties. Hiermee is de noodzaak voor een afwijkend rentepercentage voor grondexploitaties vervallen en daarom wordt met ingang van het begrotingsjaar 2025 verplicht de rente-omslag (voor 2027 dus 2,0%) gebruikt voor de rente aan de grondexploitaties.  

EMU saldo 2026 2027 2028 2029 2030
1 Exploitatiesaldo voor toevoeging aan c.q. onttrekking uit reserves (zie BBV, artikel 17c) 0 0 0 0 0
2 Mutatie (im)materiële vaste activa 28 17 62 46 35
3 Mutatie voorzieningen -2 1 0 0 0
4 Mutatie voorraden (incl. bouwgronden in exploitatie) 16 40 -8 -20 -4
5 Verwachte boekwinst bij verkoop effecten en (im)materiële vaste activa 0 0 0 0 0
Berekend EMU Saldo 42 58 54 26 31
Referentiewaarde 12,3 12,3 12,3 12,3 12,3
Ruimte -29,7 -45,7 -41,7 -13,7 -18,7

EMU-saldo cijfers

In het Besluit Begroting en Verantwoording (BBV, artikel 20) is vastgelegd dat gemeenten het geraamde EMU-saldo opnemen in de programmabegroting voor het voorgaande begrotingsjaar, het begrotingsjaar en de drie daaropvolgende jaren.

Het EMU-saldo betreft het saldo van inkomsten en uitgaven met derden op transactiebasis. Hierbij blijven onder meer afschrijvingen en waardemutaties buiten beschouwing. Het EMU-saldo geeft inzicht in de mate waarin de overheid in een bepaald jaar meer middelen uitgeeft dan ontvangt, dan wel een overschot realiseert. Daarmee vormt het een indicator voor de ontwikkeling van de liquiditeitspositie, het eigen vermogen en de schulden van de gemeente.

In de Miljoenennota 2027 wordt voor Nederland een EMU-saldo geraamd van respectievelijk -2,9% van het bbp in 2027 en -2,5% van het bbp in 2028. Daarmee blijft het landelijke tekort binnen de Europese norm van 3%.

Voor Veenendaal geldt dat als gevolg van de uitvoering van het Meerjareninvesteringsplan (MIP) en de aankoop van gronden in 2027 en de daaropvolgende jaren op kasbasis aanzienlijk meer middelen worden uitgegeven dan ontvangen. Hierdoor wordt het EMU-saldo, met name in 2027, fors overschreden. Of deze overschrijding zich daadwerkelijk in deze omvang zal voordoen, is afhankelijk van verschillende factoren. In de praktijk blijkt regelmatig sprake te zijn van onderuitputting van investeringsbudgetten. Daarnaast heeft de gemeente de afgelopen jaren een belangrijk deel van de financieringsbehoefte ingevuld via provinciale overheden in plaats van via bancaire leningen. Omdat financiering via provinciale overheden niet meetelt bij de bepaling van de EMU-overschrijding, kan de feitelijke realisatie gunstiger uitvallen dan momenteel wordt geraamd.

Op landelijk niveau wordt de 3%-norm in 2027 naar verwachting niet overschreden. Hierdoor is er voldoende nationale begrotingsruimte beschikbaar. Daarom worden voor Veenendaal, ondanks een geraamde overschrijding van de referentiewaarde van € 45,7 miljoen, op dit moment geen sancties of financiële consequenties verwacht.


Beleidsvoornemens

Terug naar navigatie - C. Financiering - Beleidsvoornemens

De beleidsvoornemens zijn geformuleerd als volgt.

Beleidsvoornemens Jaartal
De kasgeldlimiet wordt nageleefd 2027
De renterisiconorm wordt nageleefd 2027
De schuldpositie wordt betrokken in de afweging bij het aangaan van nieuwe verplichtingen met een substantiële omvang. 2027

D. Bedrijfsvoering

Bedrijfsvoering

Terug naar navigatie - D. Bedrijfsvoering - Bedrijfsvoering

In artikel 14 van het BBV wordt een paragraaf bedrijfsvoering voorgeschreven. Hier is kort aangegeven wat de inhoud moet zijn van de paragraaf: ‘de paragraaf over de bedrijfsvoering geeft ten minste inzicht in de stand van zaken en de beleidsvoornemens ten aanzien van de bedrijfsvoering’. 

De bedrijfsprocessen zijn primair de verantwoordelijkheid van het college, maar de raad moet zich wel voldoende beeld kunnen vormen om daar comfort bij te hebben  

Planning & Control
De Planning & Control cyclus vormt het vaste kader voor sturing en verantwoording binnen de gemeente Veenendaal. Ook in 2027 worden de reguliere P&C-producten zoals kadernota 2028-2031, programmabegroting 2028 en meerjarenraming 2029-2031, tussentijdse bestuursrapportages en Jaarstukken 2026 conform het jaarlijkse “Spoorboekje”,  opgeleverd, zodat de raad tijdig inzicht heeft in de inhoudelijke voortgang en financiële positie. Door de recente gemeenteraadsverkiezingen en het feit dat het nieuwe raadsprogramma nog niet is uitgewerkt, heeft deze programmabegroting een beperkte opzet. De begroting richt zich op het continueren van lopende activiteiten en wettelijke taken.
Na vaststelling van het raadsprogramma wordt een herijkte en aangevulde begroting aan de raad aangeboden. Deze herziening verwerkt de nieuwe ambities, financiële kaders en indicatoren en sluit aan op de reguliere P&C-cyclus.

Mens en Organisatie: bouwen aan een toekomstbestendige organisatie
De maatschappelijke opgaven waarvoor Veenendaal staat worden steeds complexer. Tegelijkertijd blijft de arbeidsmarkt krap en neemt door vergrijzing en pensionering de behoefte aan kennisborging en ontwikkeling toe. Om onze ambities op het gebied van wonen, veiligheid, duurzaamheid, dienstverlening en het sociaal domein te realiseren, investeren we onverminderd in een sterke, wendbare en aantrekkelijke organisatie. We zetten in op voldoende medewerkers met de juiste kennis en vaardigheden, een gezonde en stimulerende werkomgeving en de mogelijkheden van digitalisering en innovatie.
Zo bouwen we aan een organisatie die talent aantrekt en behoudt, effectief inspeelt op maatschappelijke ontwikkelingen en betrouwbare dienstverlening blijft bieden aan inwoners, ondernemers en maatschappelijke partners.

Aantrekkelijk werkgeverschap en arbeidsmarktpositie

In een krappe arbeidsmarkt blijven we investeren in aantrekkelijk werkgeverschap. We versterken ons werkgeversmerk, verbeteren het wervings- en selectieproces en stimuleren interne mobiliteit en ontwikkeling. Daarmee vergroten we onze aantrekkingskracht op nieuwe medewerkers en behouden we waardevolle kennis en ervaring binnen de organisatie.

De gemeentelijke organisatie telt 8,7 fte per 1.000 inwoners. Dit ligt onder het gemiddelde van vergelijkbare gemeenten (10,1 fte per 1.000 inwoners) en onder het landelijke gemiddelde (11,5 fte per 1.000 inwoners). De instroom van medewerkers bedraagt 21,5% en de uitstroom 12,5%. Bij vergelijkbare gemeenten bedraagt de uitstroom 10,5%. Daarnaast is 47% van de medewerkers jonger dan 45 jaar en 27% 55 jaar of ouder.

Vakmanschap en ontwikkeling
De toenemende complexiteit van maatschappelijke vraagstukken vraagt om voortdurende ontwikkeling van kennis en vaardigheden. Daarom investeren we in leren en ontwikkelen, ondersteund door strategische personeelsplanning. We stimuleren kennisdeling, professionele groei en leiderschap dat gericht is op coaching, eigenaarschap en samenwerking. Zo versterken we onze uitvoeringskracht en de kwaliteit van onze dienstverlening.

Vitaliteit en duurzame inzetbaarheid
Wij investeren in een gezonde, veilige en stimulerende werkomgeving waarin medewerkers duurzaam inzetbaar blijven. Daarbij richten we ons op vitaliteit, werkplezier, betrokkenheid en het terugdringen van ziekteverzuim. Door aandacht te hebben voor de balans tussen werk en privé en actief in gesprek te blijven met medewerkers, ondersteunen we zowel hun welzijn als de continuïteit van de organisatie.

Het ziekteverzuim bedraagt 5,4%. Dit ligt onder het gemiddelde van vergelijkbare gemeenten (6,5%) en onder het landelijke gemiddelde (7,1%). Daarnaast had 52% van de medewerkers geen ziekteverzuim, tegenover 47% bij vergelijkbare gemeenten.

Organisatiecultuur en leiderschap
Een open, veilige en lerende organisatiecultuur vormt de basis voor samenwerking en ontwikkeling. Daarom stimuleren we vertrouwen, eigenaarschap, feedback en inclusiviteit. Leidinggevenden spelen hierin een belangrijke rol. Met gerichte leiderschapsontwikkeling versterken we hun vermogen om richting te geven, verbinding te creëren en medewerkers te ondersteunen. Daarnaast onderzoeken we hoe werkzaamheden en expertise slimmer kunnen worden georganiseerd om onze slagkracht verder te vergroten.

Digitale transformatie en datagedreven werken
Digitalisering, data en AI bieden kansen om slimmer en efficiënter te werken. Daarom investeren we in de verdere digitalisering van processen, het gebruik van managementinformatie en het vereenvoudigen van processen. Daarnaast versterken we de digitale vaardigheden van medewerkers, zodat zij verantwoord en effectief gebruik kunnen maken van nieuwe technologieën. Hiermee ondersteunen we zowel de organisatieontwikkeling als een moderne dienstverlening.

Informatisering en automatisering
De gemeente zet informatisering en automatisering (I&A) in als essentiële randvoorwaarde voor een betrouwbare, efficiënte en toegankelijke gemeentelijke dienstverlening.
Gegevens-soevereiniteit en digitale onafhankelijkheid zijn belangrijke en actuele onderwerpen die ook in 2027 aandacht zullen vragen. We nemen deze ontwikkeling mee in de keuzes die gemaakt moeten worden. Daarbij worden ook de mogelijkheden die de overheid biedt met een generieke digitale infrastructuur (GDI) en het beschikbaar stellen van leverancier onafhankelijke applicaties door andere overheidsdiensten (Common Ground initiatief) meegenomen. Daarnaast zorgen we dat we kunnen beschikken over onze gegevens zo onafhankelijk mogelijk van leveranciers. 
Binnen onze organisatie worden veel gegevens verwerkt. Het is daarom van belang dat we veilige, transparante en betrouwbare informatieverwerking kunnen bieden.

De organisatie zet in op een adequate informatiebeveiliging door opvolging te geven aan de basis informatiebeveiligingseisen van de overheid (BIO), invulling te geven aan de privacywetgeving (AVG), de archiefwet en wet open overheid (WOO). 
We ontwikkelen de mogelijkheden verder om ons gemeentebeleid, de keuzes die we maken, beslissingen die we nemen en adviezen die we geven aan de inwoners en bedrijven van Veenendaal goed te kunnen maken op basis van gegevens.

Kunstmatige intelligentie (AI) wordt in hoog tempo onderdeel van ons dagelijks leven en onze dagelijkse werkzaamheden. I&A ondersteunt de organisatie om dit op een verstandige wijze verder te benutten met aandacht voor transparantie, ethiek en privacy. In deze begroting is ook de benodigde ruimte voor een (verplichte) AI-functionaris opgenomen. Daarmee zal ook invulling gegeven gaan worden aan de binnen de organisatie geïnventariseerde mogelijkheden voor inzet van AI voor betere kwaliteit, informatie en efficiënter werken.

Bovenstaande ambities geven we onder anderen vorm door het verder standaardiseren en moderniseren van het applicatielandschap en infrastructuur. 

De gemeente Veenendaal biedt ook I&A diensten voor Woudenberg, Scherpenzeel en Renswoude. Dat heeft voor zowel onze gemeente als voor de partners voordelen. Ook binnen de Food Valley willen we een grotere rol spelen. Daarom versterken we de gemeentelijke regierol op het gebied van informatisering en automatisering, gericht op samenhang, sturing en samenwerking binnen de organisatie en met externe partners.  

In 2027 gaan we verder met: 

  • Aansluiting op landelijke digitale ontwikkelingen zoals de GDI en Common Ground.   
  • Versterken van data ondersteund werken via dashboards en data-analyse.   
  • Verkenning en verantwoorde toepassing van kunstmatige intelligentie (AI), met aandacht voor transparantie, ethiek en privacy.  
  • Standaardiseren en moderniseren van het applicatielandschap en infrastructuur.  
  • Continu verbeteren van digitale dienstverlening.
  • Versterken van veilige, transparante en betrouwbare informatievoorziening door te werken volgens de kaders van de BIO, AVG, Archiefwet en Woo. 
  • Versterken van de gemeentelijke regierol op het gebied van informatisering en automatisering, gericht op samenhang, sturing en samenwerking binnen de organisatie en met externe partners.  
  • Inzetten op het, verantwoord, benutten van AI

Deze inzet vindt plaats binnen de kaders van de gemeente brede prioritering en beschikbare capaciteit en binnen de i-visie en het i-beleid. Daarbij is aandacht voor de continuïteit en veiligheid van onze systemen en gegevens.

Toekomstbestendig gemeentehuis
Er wordt in het najaar van 2026 gestart met de uitvoering van de gevel en dakrenovatie voor een duurzaam, veilig en toekomstbestendig gebouw met lage onderhoudslasten. Medio 2027 start de uitvoering van de herinrichting van de werkomgeving. Deze herinrichting moet leiden tot een aantrekkelijke, flexibele werkomgeving die samenwerking, ontmoeting en dienstverlening ondersteunt en past bij de huidige organisatieontwikkelingen. Ook is de raadszaal heringericht die aansluit bij de behoeften van de raad, college en inwoners. 


E. Verbonden partijen

E. Verbonden partijen

Terug naar navigatie - E. Verbonden partijen - E. Verbonden partijen

Een verbonden partij (ook wel samenwerkingsverband) is een instelling buiten de eigen organisatie, waarin de gemeente Veenendaal een bestuurlijk en een financieel belang heeft. Het is één van de vormen voor onze gemeente om onze taken uit te (laten) voeren: eigen activiteiten, een commerciële partij of door een verbonden partij.

Verbonden partijen leveren soms bestuurlijk complexe verhoudingen op, omdat de gemeente bestuurder en klant is. Bovendien doen meestal meerdere partijen mee aan de verbonden partij. De gemeente is dan niet de enige bestuurder en niet de enige klant. Zij moet haar bestuurlijke doelen en wensen afstemmen met die van de andere deelnemers. Dit soort samenwerkingsverbanden levert een grote bijdrage aan het realiseren van maatschappelijke doelen, maar levert door zijn aard ook bestuurlijke en financiële risico’s op.

Beleid
Wij kiezen bewust voor een faciliterende rol, waarin wij kaders en omstandigheden creëren, waar binnen inwoners, maatschappelijke partners en ondernemers zaken met elkaar kunnen realiseren. Tegelijkertijd constateren wij dat wij als gemeente niet in alle gevallen kunnen volstaan met een faciliterende rol. Wanneer er sprake is van een te behartigen openbaar belang, willen wij als gemeente invloed en regie behouden. Dit kan ook gerealiseerd worden binnen het verband van een verbonden partij.

Vanwege de grote bestuurlijke, beleidsmatige en financiële belangen is inzicht in en effectieve sturing op alle verbonden partijen gewenst. Verder worden wij geconfronteerd met taakstellingen en omvangrijke taken via het regeerakkoord en de decentralisaties. Daardoor groeit het belang om grip te houden op de activiteiten en realisatie van doelstellingen door de verbonden partijen. Wij zetten ons in voor verbonden partijen die maximaal bijdragen aan de lokale bestuurlijke doelstellingen en een actief risicomanagement voeren. De ambtelijke organisatie zal ook hierdoor in toenemende mate samen (moeten) werken bij de realisatie van de beoogde bestuurlijke doelstellingen. Daarnaast wordt elke verbonden partij jaarlijks integraal op risico´s, kansen en ontwikkelingen beoordeeld.

Op 17 oktober 2024 heeft de raad de Nota Verbonden Partijen vastgesteld. Deze nota en het daarin opgenomen instrumentarium zijn bij dit alles leidend.

Organisaties met maatschappelijk belang
In deze paragraaf zijn tevens opgenomen de partijen die strikt juridisch geen verbonden partij zijn door het ontbreken van het financieel belang zoals gedefinieerd in het Besluit Begroting en Verantwoording (BBV), maar er wel sprake is van:
•    een structurele bekostiging in overwegende mate van (de activiteiten van) een organisatie via een of meer geldstromen (begrotingsfinanciering, subsidie en overeenkomst van opdracht);
•    een bestuurlijk belang.

Gezien het maatschappelijk of algemeen belang en de mogelijke risico's zijn deze organisaties conform de aanbeveling van de Commissie BBV opgenomen in de paragraaf verbonden partijen. In deze paragraaf vindt u een totaaloverzicht van de verbonden partijen, uitgesplitst in 4 categorieën: gemeenschappelijke regelingen, vennootschappen en coöperaties, stichtingen en verenigingen en overige verbonden partijen.

Bij elke verbonden partij worden ontwikkelingen benoemd. Na vaststelling van het Raadsprogramma wordt naar verwachting een herziene programmabegroting opgesteld. In deze herziene versie wordt dan bij de verbonden partijen nadrukkelijker geduid wat zij bijdragen aan de doelen uit het Raadsprogramma.

Samenvattend overzicht Verbonden Partijen
Gemeenschappelijke regelingen (GR) 1 Regio Foodvalley
2 Veiligheidsregio Utrecht (VRU)
3 Sociale Werkvoorziening Zuid-Oost Utrecht (IW4)
4 Gemeenschappelijke Gezondheidsdienst regio Utrecht (GGDrU)
5 Afvalverwijdering Utrecht (AVU)
6 Omgevingsdienst Utrect (ODU)
7 Bedrijfsvoeringsorganisatie Valleihopper
8 Jeugdhulpregio JeugdFV
9 Centrumregeling Meten en Monitoren Afvalwater en Grondwater Vallei en Veluwe
10 Gemeenschappelijk Belastingkantoor Lococensus-Tricijn (GBLT)
Vennootschappen en coöperaties 11 Ontwikkelingsbedrijf Veenendaal-Oost BV (OVO)
12 Duurzame Energie Veenendaal-Oost BV Holding BV (DEVO Holding)
13 Vitens NV
14 Bank Nederlandse Gemeenten NV (BNG)
15 Afvalcombinatie De Vallei NV (ACV)
Stichtingen en verenigingen 16 Centrum Jeugd en Gezin Veenendaal (CJG)
17 Stichting Ontmoetingshuis
18 Stichting Veens welzijn
19 Parkeervoorzieningen

Regio Foodvalley

Terug naar navigatie - E. Verbonden partijen - Regio Foodvalley

Excel-tabel

Naam 1. Regio Foodvalley
1. Rechtsvorm Gemeenschappelijke regeling (Collegeregeling)
2. Vestigingsplaats Ede
3. Doelstelling en openbaar belang De gemeenschappelijke regeling is getroffen om de Regio een Europese topregio te maken op het gebied van innovatie in de foodsector met versterking van de leefomgeving.
4. Relatie met beleidsprogramma Burger, Bestuur en Organisatie
5. Deelnemende partijen Gemeenten Barneveld, Ede, Nijkerk, Renswoude, Rhenen, Scherpenzeel, Veenendaal en Wageningen.
6. Bestuurlijk belang De aangesloten gemeenten zijn vertegenwoordigd in het Algemeen Bestuur van de Gemeenschappelijke Regeling.
7. Financieel belang Om de samenwerking mogelijk te maken betalen de gemeenten een inwonerbijdrage voor het regiokantoor en de Economic Board. Voor 2026 is deze bijdrage voor Veenendaal € 428.028,-. Tevens betaalt Veenendaal in 2026 € 220.019,- aan projecten van de diverse  werkprogramma's. De bijdrage aan het mobiliteitsfonds bedraagt in 2026 € 77.867,-.  Eventuele tekorten worden door de deelnemende partijen (naar rato) aangezuiverd.
8. Eigen Vermogen 31-12-2026: €  6.960.646 31-12-2025: €  6.086.966 31-12-2024: €  5.678.966
9. Vreemd Vermogen 31-12-2026: €  16.084.744  31-12-2025: €  21.169.424 31-12-2024: €  22.356.280
10. Financieel resultaat 2026:  €  0 2025:  € 0 2024: €  1.182.000
11. Website www.regiofoodvalley.nl
12. Risicoprofiel Laag
Ontwikkelingen De Strategische Agenda 2026-2030 Regio Foodvalley ‘Onderneemt Natuurlijk!’  is door alle raden van de gemeenschappelijke regeling vastgesteld. In deze agenda bepalen we als overheid samen met ondernemers, onderwijs-en kennisinstellingen de koers voor de regionale ontwikkeling via twee inhoudelijke programma’s: Toekomstbestendige Economie en Verantwoorde Groei. Binnen de kaders van deze agenda en de kaders zoals deze opgenomen zijn in de Ontwerpbegroting 2027-2030 is als overheidskolom een werkprogramma 2026-2030 opgesteld met daarin de vertaling in thema’s en hoofdactiviteiten om de activiteiten voor 2027 uit te voeren. Het overkoepelende werkprogramma 2026-2030 wordt uitgewerkt in jaarplannen per programma. Veenendaal is betrokken bij de ontwikkeling van deze jaarplannen, zodat op activiteitenniveau meegedacht kan worden.  Aansluiting met lokaal beleid is van belang om te bewaken.  Het Rijk heeft 25 miljoen toegekend aan Regio Foodvalley in het kader van de Regio Deal 6e tranche. De toegekende projecten zijn begin 2026 gestart. Veenendaal heeft projecten ingediend op alle drie sporen, te weten: Verantwoord groeien, Regionaal ontmoeten en Innovatief ondernemen.  In 2026 zijn er gemeentelijke verkiezingen. Vanuit de regio zal aandacht besteed worden voor het concept regionaal samenwerken en meer specifiek de Gemeenschappelijke Regeling Foodvalley om zo nieuwe raden en colleges op vlieghoogte te brengen.  Risico's en financiële positie In algemene zin kunnen de risico's worden ingedeeld in: 1) risico’s voortvloeiend uit het eigen beleid, 2) risico's voortvloeiend uit het beleid van een hogere overheid, 3) risico's voortvloeiend uit de samenwerking met andere gemeenten en instanties, 4) risico's voortvloeiend uit het doen /nalaten van derden, 5) risico's voortvloeiend uit voor de regio niet te beïnvloeden autonome ontwikkelingen. Regio Foodvalley heeft een reserve voor het exploitatierisico i.c. de Algemene reserve gevormd. Deze reserve wordt toereikend geacht gelet op de beschreven risico’s en uitvoering van de lopende strategische agenda.

Veiligheidsregio Utrecht (VRU)

Terug naar navigatie - E. Verbonden partijen - Veiligheidsregio Utrecht (VRU)

Excel-tabel

Naam 2. Veiligheidsregio Utrecht (VRU)
1. Rechtsvorm Gemeenschappelijke regeling (openbaar lichaam)
2. Vestigingsplaats Utrecht
3. Doelstelling en openbaar belang De VRU is een samenwerkingsverband van en voor de 26 Utrechtse gemeenten. Zij behartigt het belang van de gemeente op de terreinen brandweerzorg, de geneeskundige hulpverleningsorganisatie in de regio (Ghor), rampenbestrijding, risico- en crisisbeheersing. Daarnaast heeft de VRU de zorg voor een adequate samenwerking met politie en de RAVU (regionale ambulancevoorziening Utrecht) ten aanzien van de gemeenschappelijke meldkamer en een gecoördineerde en multidisciplinaire voorbereiding op rampenbestrijding en crisisbeheersing. Door deelname aan de Veiligheidsregio Utrecht wordt de samenwerking tussen verschillende instanties bij bestrijding van rampen en crises verbeterd. Elk lid van het AB fungeert als intermediair tussen gemeente en het bestuur van de Veiligheidsregio Utrecht.
4. Relatie met beleidsprogramma Een veilig en leefbaar Veenendaal
5. Deelnemende partijen 26 Utrechtse gemeenten
6. Bestuurlijk belang De aangesloten gemeenten uit de provincie Utrecht zijn vertegenwoordigd in het algemeen en dagelijks bestuur van de gemeenschappelijke regeling. De burgemeester is in zijn functie lid van het algemeen bestuur (AB) VRU.
7. Financieel belang De bijdrage aan de VRU is in 2025 € 4.276.000. Eventuele tekorten worden door de deelnemende partijen aangezuiverd.
8. Eigen Vermogen 31-12-2026: €  35.606.000 (begroting) 31-12-2025: €  33.892.000 31-12-2024: €  34.600.000
9. Vreemd Vermogen 31-12-2026: €  73.912.000 (begroting) 31-12-2025: €  68.783.000 31-12-2024: €  70.535.000
10. Financieel resultaat 2026:  € 0,- (begroting) 2025:  € 2.747.000 2024: €  7.288.000
11. Website www.vru.nl
12. Risicoprofiel Middel
Ontwikkelingen Bestuursagenda                                                                                                                                                                                                                                                Het jaar 2027 is het laatste jaar van de huidige bestuursagenda 2024-2027. De VRU geeft uitvoering aan vier centrale thema’s zoals vastgelegd in de bestuursagenda 2024-2027 VRU, te weten; (1) Toekomstbestendige brandweerzorg, (2) Veilige en gezonde leefomgeving, (3) Versterking crisisbeheersing en (4) een ‘Great place to work’. Deze thema’s zijn herkenbaar opgenomen in het programmaplan van de VRU. Financiële situatie                                                                                                                                                                                                                                        Door de financiële druk bij gemeenten en de verwachte daling van de inkomsten uit het gemeentefonds hebben verschillende gemeenten, waaronder Veenendaal, de VRU eerder gevraagd om rekening te houden met onze financiële situatie en een eventuele stijging van de gemeentelijke bijdrage te beperken én om besparingsopties in kaart te brengen. “Op Orde” scenario                                                                                                                                                                                                                                              In het keuzetraject van de verschillende toekomstscenario’s is uitvoerig onderzoek verricht naar de financiële ruimte en is op basis daar van een zorgvuldige afweging gemaakt van besparingsopties.  Dit traject is afgerond en het bestuur VRU heeft unaniem gekozen voor het op-orde-scenario wat inhoudt dat de veiligheidsregio voor grotere en complexere opgaven staat en dat extra middelen noodzakelijk zijn om de taken op een verantwoord niveau te kunnen blijven uitvoeren. Tegelijkertijd vragen alle gemeenten nadrukkelijk aandacht te blijven houden voor de financiële positie. Digitale veiligheid                                                                                                                                                                                                                                            Met de besluitvorming over de toekomstscenario's is structureel extra budget beschikbaar gesteld voor het versterken van de digitale veiligheid en digitale weerbaarheid van de VRU. Dit is nodig vanwege wijzigingen in regelgeving zoals BIO2 en de aankomende Cyberbeveiligingswet (implementatie van de Europese NIS2-richtlijn). De uitkomsten laten zien dat de VRU een aanzienlijke ontwikkelopgave heeft op het gebied van informatiebeveiliging, die vraagt om een meerjarige aanpak. De aanpak is erop gericht om in 2030 op orde te zijn. Tegelijkertijd vraagt de omvang van de opgave, ook met deze aanpak, om nadere keuzes tijdens de uitvoering. Gezien het dynamische karakter van het digitale veiligheidsdomein is het niet uitgesloten dat bestuurlijke keuzes nodig zijn ten aanzien van prioritering, tempo, capaciteit en aanvullende investeringen. Indexeringssystematiek                                                                                                                                                                                                                                 Het bestuur van de VRU heeft de opdracht gegeven een gezamenlijke verkenning uit te voeren naar een werkbare afstemming tussen de indexeringssystematiek van de VRU en de indexeringssystematiek van gemeenten. In samenwerking met gemeenten en ondersteund door een adviesbureau zijn op basis van een uitgebreide analyse verschillende varianten in beeld gebracht. Deze varianten en de effecten daarvan worden besproken tijdens de bestuursconferentie VRU in september 2026 waarna besluitvorming zal plaatsvinden. Afbouw compensatiemechanisme                                                                                                                                                                                                               In 2014 is besloten een nieuwe financieringssystematiek voor de gemeentelijke bijdrage aan de VRU in te voeren. Om gemeenten die hierdoor meer moesten gaan betalen te compenseren, dragen gemeenten met een financieel voordeel een deel van dat voordeel af via het compensatiemechanisme. Na een periode van 10 jaar kwam in 2025 het verzoek vanuit het bestuur om te onderzoeken hoe dit mechanisme afgebouwd kan worden. Een werkgroep met vertegenwoordiging van zowel gemeenten als de VRU heeft verschillende scenario’s onderzocht voor de afbouw van het compensatiemechanisme. Op basis van het advies van de werkgroep heeft het bestuur VRU besloten om met ingang van begrotingsjaar 2028 te kiezen voor het scenario gerelateerd aan omvang en draagkracht. Voor Veenendaal betekent dit scenario een afbouw van het compensatiebedrag  à € 799.000,- over een periode van 12 jaar vanaf 2028. Vastgoed VRU (brandweerkazernes)                                                                                                                                                                                                        Met betrekking tot het vastgoed VRU (brandweerkazernes) zijn gesprekken gaande tussen VRU en gemeenten om uit te zoeken of aan de wens van de VRU kan worden voldaan om het beheer van kazernes eventueel over te dragen aan de VRU. Het doel hiervan is eenduidiger onderhoudsbeleid en effectievere dienstverlening. Gemeenten en VRU liggen nog niet op een lijn. Afhankelijk van de uitkomst van dit onderwerp zullen de beheers- en onderhoudskosten voor sommige gemeenten mogelijk kunnen stijgen. De organisatorische en financiële consequenties worden dit jaar inzichtelijk gemaakt en op basis hiervan zal in 2027 besluitvorming plaatsvinden. Veenendaal is niet voornemens om hiervoor extra te gaan betalen en heeft dit vooruitlopend op de verdere discussie hierover al kenbaar gemaakt. Regionaal Risicoprofiel 2027 en KCR2                                                                                                                                                                                                       In 2026 het ontwerp Regionaal Risicoprofiel (RRP2027) aangeboden aan gemeenten en kunnen eventuele wensen en bedenkingen kenbaar gemaakt worden. Dit risicoprofiel vormt de basis voor het nieuwe beleidsplan VRU 2028-2031. Eenzelfde proces geldt voor de oprichting van de stichting KCR2 (Knooppunt Coördinatie Regio’s-Rijk). De afgelopen jaren is gebleken dat crises steeds vaker regio-overstijgend zijn en dus om samenwerking vragen. Om de continuïteit, governance en het werkgeverschap structureel te borgen, wordt voorgesteld KCR2 onder te brengen in een stichting met een wettelijke taak. Risico's en financiële positie Naast genoemde ontwikkelingen zijn er een aantal (financiële) risico's in beeld:                                                                                      - Voor 2027 gaat de VRU uit van een sluitende begroting, de bijdrage 2026 voor de gemeente bedraagt  € 4.328.000. - De ontwikkeling van lonen en prijzen kan altijd leiden tot een hogere bijdrage voor 2027 dan begroot; - Het risico op een korting van 10% op de rijksbijdrage (BDuR) vanaf 2027 is nog steeds actueel; - Er is nog steeds sprake van het risico met betrekking tot de vrijwilligheid van brandweerpersoneel (verplichtend karakter); - En het risico met betrekking tot een kostenstijging voor advisering in het kader van de Omgevingswet blijft bestaan; - Een eventuele verhoging vanuit de gekozen beheersvariant vastgoed blijft nog in beeld ondanks gemaakt statement hierover; - Milieurisico Pfas (aansprakelijkheidsstelling) in verband met onderzoek hiernaar op voormalige brandweerlocaties  - Vitaalverklaring ('been bijtrekken’ op digitale veiligheid in verband met aanwijzing van VRU als vitale aanbieder en primair verantwoordelijk op drie vitale processen: inzet brandweer, crisiscoördinatie en besluitvorming, en communicatie- en informatievoorziening met en tussen hulpdiensten en crisispartners.) - Indexeringssystematiek (zie bovengenoemd) - Onvoorziene exploitatierisico’s - Bedrijfscontinuïteit (stroomuitval) - OVO (toename van overeenkomst van opdracht eigen personeel) De beschikbare weerstandscapaciteit bedraagt € 3,004 miljoen, benodigd is 2,993. Hiermee is de weerstandscapaciteit weer op niveau en in lijn met de voorschriften van het Besluit Begroting en Verantwoording (BBV).

Sociale werkvoorziening Zuid-Oost Utrecht (IW4)

Terug naar navigatie - E. Verbonden partijen - Sociale werkvoorziening Zuid-Oost Utrecht (IW4)
Naam 3. Sociale werkvoorziening Zuid-Oost Utrecht (IW4)
1. Rechtsvorm Gemeenschappelijke regeling (openbaar lichaam), IW4 Beheer N.V. is een Naamloze Vennootschap (N.V.)
2. Vestigingsplaats Veenendaal
3. Doelstelling en openbaar belang De doelstelling van IW4 is het handhaven, vergroten of herstellen van de arbeidsgeschiktheid van personen die tot arbeid in staat zijn, maar ook voor wie, in belangrijke mate, ten gevolge van bij hen gelegen factoren, gelegenheid om onder normale omstandigheden arbeid te verrichten niet of nu niet aanwezig is. De regie van de uitvoering van de Wet sociale werkvoorziening (Wsw) is belegd bij de rechtspersoon bezittend openbaar lichaam (gemeenschappelijke regeling) Instituut Sociale Werkvoorziening Zuid-Oost Utrecht. Het Instituut heeft de uitvoering via een samenwerkingsovereenkomst belegd bij IW4 Beheer NV, waarvan de aandelen in handen zijn van de GR.
4. Relatie met beleidsprogramma Een sociaal en vitaal Veenendaal
5. Deelnemende partijen Gemeente Veenendaal, Rhenen, en Renswoude
6. Bestuurlijk belang De aangesloten gemeenten uit de provincie Utrecht zijn vertegenwoordigd in het algemeen en dagelijks bestuur van de gemeenschappelijke regeling. Namens onze gemeente zitten wethouders in het bestuur van de GR.
7. Financieel belang De eventuele tekorten van de beheer NV worden (naar rato) door de deelnemende partijen aangezuiverd, als de voorzieningen en reserves binnen de NV en/of GR ontoereikend zijn.
8. Eigen Vermogen 31-12-2026: €  3.120.000 (N.V.) 31-12-2025: € 2.499.000 (N.V.) 31-12-2024: € 4.990.000 (N.V.)
9. Vreemd Vermogen 31-12-2026: € 11.114.000 (N.V.) 31-12-2025: € 12.254.000 (N.V.) 31-12-2024: € 10.422.000 (N.V.)
10. Financieel resultaat 2026: € 304.000 (N.V.) 2025: € 506.000 (N.V.) 2024: € 20.000 (N.V.)
11. Website www.iw4.nl
12. Risicoprofiel Hoog
Ontwikkelingen IW4 zet de uitvoering van de Wet sociale werkvoorziening (Wsw) voort voor de bestaande doelgroep. Door de invoering van de Participatiewet vindt geen nieuwe instroom in de Wsw meer plaats. Als gevolg van natuurlijke uitstroom neemt het aantal Wsw-medewerkers geleidelijk af. Voor 2027 wordt uitgegaan van circa 193 arbeidsjaren, tegenover 211 in 2026.  IW4 blijft zich ontwikkelen als sociaal ontwikkelbedrijf en richt zich op ondersteuning van de inclusieve arbeidsmarkt. De organisatie zet in op beschut werk, arbeidsontwikkeling, bemiddeling naar werk en werkgeversdienstverlening. Daarbij wordt samengewerkt met gemeenten, werkgevers en maatschappelijke partners in de regio.  De deelnemende gemeenten hebben in 2018 gekozen voor de doorontwikkeling van IW4 volgens de zogenoemde variant 1+, waarbij IW4 zich richt op een effectieve ondersteuning van inwoners met een afstand tot de arbeidsmarkt, gecombineerd met een zo doelmatig mogelijke organisatie. Deze koers wordt in 2027 voortgezet.  Risico's en financiële positie Het risicoprofiel van de GR IW4 wordt als hoog beoordeeld. De belangrijkste risico's hangen samen met de verdere afname van het Wsw-bestand als gevolg van natuurlijke uitstroom. Hierdoor nemen de rijksbijdragen af en staat de financiële houdbaarheid van de uitvoering op langere termijn onder druk. Daarnaast kunnen loon- en prijsontwikkelingen, cao-afspraken en ontwikkelingen in wet- en regelgeving gevolgen hebben voor de exploitatie van IW4.  Binnen IW4 bestaat tevens onzekerheid over de financiële gevolgen van de cao "Aan de Slag" voor medewerkers vanuit de Participatiewet en over toekomstige kostenstijgingen als gevolg van inflatie en economische ontwikkelingen. Tevens bestaat het risico dat reguliere functies moeten worden ingevuld door niet-Wsw-medewerkers, wat kan leiden tot hogere personeelskosten.  De financiële positie van de GR is solide. Volgens de begroting groeit het eigen vermogen van € 2,5 miljoen in 2025 naar € 3,1 miljoen in 2027. Tegelijkertijd neemt het vreemd vermogen af van € 12,3 miljoen naar € 11,1 miljoen. De GR verwacht voor 2027 een positief resultaat van € 317.000. De solvabiliteitsratio verbetert van 17% in 2025 naar 22% in 2027.

Gemeenschappelijke Gezondheidsdienst Regio Utrecht (GGDrU)

Terug naar navigatie - E. Verbonden partijen - Gemeenschappelijke Gezondheidsdienst Regio Utrecht (GGDrU)
Naam 4. Gemeenschappelijke Gezondheidsdienst Regio Utrecht (GGDrU)
1. Rechtsvorm Gemeenschappelijke regeling.
2. Vestigingsplaats Utrecht
3. Doelstelling en openbaar belang De Gemeenschappelijke Regeling GGD regio Utrecht, gevestigd te Utrecht, is getroffen ter uitvoering van de taken die bij of krachtens de Wet publieke gezondheid zijn opgedragen aan de colleges op het gebied van de publieke gezondheid.
4. Relatie met beleidsprogramma Een sociaal en vitaal Veenendaal
5. Deelnemende partijen 26 gemeenten uit de provincie Utrecht
6. Bestuurlijk belang De aangesloten gemeenten uit de provincie Utrecht zijn vertegenwoordigd in het algemeen en dagelijks bestuur van de gemeenschappelijke regeling.
7. Financieel belang Eventuele tekorten worden door de deelnemende partijen (naar rato) aangezuiverd.
8. Eigen Vermogen 31-12-2026: €  4.521.000 31-12-2025: €  2.738.000 31-12-2024: € 6.216.567
9. Vreemd Vermogen 31-12-2026: €  30.035.000 31-12-2025: €  29.733.000 31-12-2024: €  36.090.647
10. Financieel resultaat 2026: €  0 2025: €  3.987.000 2024: € 2.476.618
11. Website www.ggdru.nl
12. Risicoprofiel Middel
Ontwikkelingen De GGD regio Utrecht (GGDrU) presenteert een beleidsarme ontwerpbegroting voor 2027. Hierbij is rekening gehouden met de financiële uitdagingen van gemeenten en de onzekerheid over de middelen die beschikbaar komen vanuit het Aanvullend Zorg en Welzijn Akkoord (AZWA).  Aandacht gaat uit naar het verschuiven van drie functies (te weten: technische hygiënezorg, stevig ouderschap en lokaal onderzoek (t.b.v. het verkrijgen van inzicht op specifieke populatie of t.b.v. evaluatie)) van maatwerk naar collectivisering, inclusief de financiering hiervan. De GGDrU denkt in bredere zin na over haar toekomstbestendigheid. Met de transformatieopdracht ‘GGDrU 2030’ werkt zij aan een toekomstbestendige GGD die inspeelt op maatschappelijke opgaven en beter aansluit bij de behoefte aan een strategisch adviserende GGD. De focus ligt op de thema’s mentale gezondheid van jongeren, dubbele vergrijzing en gezonde en veilige leefomgeving. Risico's en financiële positie Voor 2027 is er een beperkt financieel risico.  De collectivisering van de functies technische hygiënezorg, stevig ouderschap en lokaal onderzoek zorgen voor hogere kosten. Deze moeten betaald worden uit het Aanvullend Zorg en Welzijn Akkoord. Het is nog niet bekend of de middelen hiervoor toereikend zijn.

Afvalverwijdering Utrecht (AVU)

Terug naar navigatie - E. Verbonden partijen - Afvalverwijdering Utrecht (AVU)
Naam 5. Afvalverwijdering Utrecht (AVU)
1. Rechtsvorm Gemeenschappelijke regeling (Openbaar Lichaam)
2. Vestigingsplaats Soest
3. Doelstelling en openbaar belang De AVU zorgt onder andere voor de verwerking van het Veenendaalse huishoudelijke afval. De kosten worden één op één doorberekend aan de gemeente en zitten in het tarief van de afvalstoffenheffing.
4. Relatie met beleidsprogramma De groei en ontwikkeling van Veenendaal
5. Deelnemende partijen 25 gemeenten uit de provincie Utrecht
6. Bestuurlijk belang In het Openbaar Lichaam Afvalverwijdering Utrecht (AVU) zijn de 25 aangesloten gemeenten uit de provincie Utrecht  vertegenwoordigd in het Algemeen- en dagelijks bestuur van de gemeenschappelijke regeling AVU.
7. Financieel belang Eventuele tekorten worden door de deelnemende partijen (naar rato) aangezuiverd.
8. Eigen Vermogen 31-12-2026: n.n.b 31-12-2025: € 0 31-12-2024: € 0
9. Vreemd Vermogen 31-12-2026:  n.n.b. 31-12-2025: €  17.799.816 31-12-2024: €  20.799.653
10. Financieel resultaat 2026: n.n.b. 2025: € 0 2024: € 0
11. Website www.avu.nl
12. Risicoprofiel Laag
Ontwikkelingen De AVU blijft zich inzetten om samen met alle partners op het gebied van de afval(verwerking), zoals VNG, NVRD, CirkelWaarde, de belangen van de aangesloten gemeenten zo goed mogelijk te behartigen en alle kansen optimaal te benutten. Dit gaat van samen optrekken met betrekking tot het oplossen van problemen bij de verschillende afvalstromen, het maken van nieuwe afspraken met partners, tot samen aanbesteden en het delen van kennis en ervaringen. Risico's en financiële positie Met de uittreding van De Ronde Venen en Eemnes is het aantal gemeenten afgenomen naar 23. Het is niet uitgesloten dat door ontwikkelingen bij deelnemende gemeenten het aantal verder afneemt met mogelijke (financiële) gevolgen voor de AVU. Deze situatie wordt door de AVU onderkend en er is een onderzoek naar de toekomstscenario's voor de AVU gestart. Veenendaal is hier nauw bij betrokken en neemt actief deel aan het onderzoek.

Omgevingsdienst Utrecht (ODU)

Terug naar navigatie - E. Verbonden partijen - Omgevingsdienst Utrecht (ODU)

Excel-tabel

Naam 6. Omgevingsdienst Utrecht (ODU)
1. Rechtsvorm Gemeenschappelijke regeling.
2. Vestigingsplaats Utrecht
3. Doelstelling en openbaar belang De ODRU ondersteunt gemeenten bij het waarborgen en ontwikkelen van een gezonde, veilige en duurzame leefomgeving.
4. Relatie met beleidsprogramma
5. Deelnemende partijen Provincie Utrecht en 27 gemeenten: Amersfoort, Baarn, Bunnik, Bunschoten, De Bilt, De Ronde Venen, Eemnes, Houten, IJsselstein, Leusden, Lopik, Montfoort, Nieuwegein, Oudewater, Renswoude, Rhenen, Soest, Stichtse Vecht, Utrecht, Utrechtse Heuvelrug, Veenendaal, Vijfheerenlanden, Wijk bij Duurstede, Woerden, Woudenberg en Zeist.
6. Bestuurlijk belang Veenendaal is vertegenwoordigd in het algemeen bestuur en kan invloed uitoefenen op besluitvorming via stemrecht.
7. Financieel belang De gemeente draagt bij aan de kosten op basis van verdeelsleutels (o.a. op basis van inwoneraantallen en taakomvang). Eventuele tekorten worden naar rato omgeslagen of opgevangen uit de algemene reserve, indien toereikend.
8. Eigen Vermogen Nog niet bekend
9. Vreemd Vermogen Nog niet bekend
10. Financieel resultaat Nog niet bekend
11. Website www.odru.nl
12. Risicoprofiel Middel
Ontwikkelingen De Omgevingsdienst Utrecht bevindt zich in de eerste fase na de fusie van de RUD Utrecht en de ODRU per 1 januari 2026. De komende jaren staan in het teken van het verder opbouwen en versterken van de organisatie. In 2026 ligt de nadruk op het stabiliseren van processen, systemen en dienstverlening, waarna vanaf 2027 verdere professionalisering en harmonisatie van werkwijzen, informatievoorziening en personele capaciteit centraal staan. Het bestuur wordt daarbij nadrukkelijk gewezen op het belang van realistische verwachtingen, bestuurlijke consistentie en een goede balans tussen dagelijkse productie en organisatieontwikkeling. Tegelijkertijd ontwikkelt de ODU zich verder van uitvoeringsorganisatie naar kennis- en expertisecentrum voor gemeenten en provincie. Maatschappelijke opgaven zoals de Omgevingswet, energietransitie, duurzaamheid, gezondheid en de aanpak van milieucriminaliteit vragen om een steeds grotere rol op het gebied van advisering en strategische ondersteuning. Ook wordt nadrukkelijk ingezet op innovatie, informatiegestuurd werken, digitalisering, Artificial Intelligence en het gebruik van data bij vergunningverlening, toezicht en handhaving. Een belangrijk aandachtspunt blijft de arbeidsmarkt. Net als veel andere omgevingsdiensten heeft de ODU te maken met schaarste aan gespecialiseerd personeel. Hierdoor blijft het aantrekken, behouden en ontwikkelen van medewerkers een cruciale randvoorwaarde voor het realiseren van de ambities van de organisatie. Daarnaast vraagt de harmonisatie van processen, systemen en organisatieculturen uit de voormalige diensten ook de komende jaren bestuurlijke aandacht. De ODU opereert bovendien binnen het landelijke traject voor robuuste omgevingsdiensten. In april 2026 heeft de ODU een eindrapportage ingediend bij het Ministerie van Infrastructuur en Waterstaat. Op basis daarvan heeft het ministerie een conceptbeoordeling opgesteld in het kader van de monitoring van robuuste omgevingsdiensten. De definitieve beoordeling wordt naar verwachting in het najaar van 2026 vastgesteld en gedeeld met de Tweede Kamer.  Deze landelijke beoordeling is bestuurlijk relevant, omdat de komende jaren steeds meer nadruk komt te liggen op het voldoen aan robuustheidseisen op het gebied van capaciteit, kwaliteit, kennisontwikkeling, financiële weerbaarheid, innovatie en regionale samenwerking. De fusie tot ODU is mede ingegeven door deze ontwikkeling. Een positieve beoordeling bevestigt de ingezette koers, terwijl eventuele aandachtspunten uit de eindbeoordeling kunnen leiden tot aanvullende verbetermaatregelen voor de organisatie en haar deelnemers.  Voor bestuurders betekent dit dat de komende jaren niet alleen gestuurd moet worden op prestaties en dienstverlening, maar ook op de verdere ontwikkeling van een financieel gezonde, robuuste en toekomstbestendige omgevingsdienst. De uitdaging daarbij blijft om een goede balans te vinden tussen regionale uniformiteit, lokale wensen van deelnemers en de beschikbare financiële middelen. Risico's en financiële positie De begroting 2027 is structureel sluitend (resultaat € 0) met een omvang van € 47,2 miljoen. De gemiddelde stijging van de deelnemersbijdrage bedraagt 2,9%; in de begroting 2027 is voor circa € 750.000 aan bezuinigingen verwerkt. Het berekende restrisico bedraagt € 2,2 miljoen tegenover een weerstandscapaciteit van € 3,6 miljoen, waarmee de weerstandsratio uitkomt op 1,59 (Ruim voldoende, klasse B). De algemene reserve bedraagt € 3,2 miljoen (maximaal 7% van de baten conform de gemeenschappelijke regeling). De belangrijkste risico's betreffen achterblijvende vraag en financiele druk bij deelnemers (ravijnjaar), declarabiliteit, moeilijk vervulbare vacatures, ziekteverzuim, informatiebeveiliging en de harmonisatie van systemen en processen. De ODU heeft geen leningen en verwacht tot en met 2029 geen externe financiering aan te trekken.

Bedrijfsvoeringsorganisatie Valleihopper (BVO)

Terug naar navigatie - E. Verbonden partijen - Bedrijfsvoeringsorganisatie Valleihopper (BVO)
Naam 7. Bedrijfsvoeringsorganisatie Valleihopper
1. Rechtsvorm Gemeenschappelijke regeling (collegeregeling)
2. Vestigingsplaats Barneveld
3. Doelstelling en openbaar belang Uitvoering geven aan het Collectieve vraagafhankelijke vervoer, het OV-Vangnet (voor de Utrechtse gemeenten in opdracht van de Provincie Utrecht), beleidsvoorbereidingen treffen, contractmanagement uitvoeren en financieel management uitvoeren voor de Foodvalley gemeenten.
4. Relatie met beleidsprogramma Een sociaal en vitaal Veenendaal
5. Deelnemende partijen Gemeenten Barneveld, Ede, Nijkerk, Renswoude, Rhenen, Scherpenzeel, Veenendaal en Wageningen.
6. Bestuurlijk belang De aangesloten gemeenten zijn vertegenwoordigd in het Bestuur van de Gemeenschappelijke Regeling.
7. Financieel belang Ieder gemeente betaald de eigen deel voor de kosten van de uitvoering en de kosten van het beheer.
8. Eigen Vermogen Geen
9. Vreemd Vermogen Geen
10. Financieel resultaat Het betreft een maatwerkvoorziening dat een openeinde regeling is.
11. Website www.valleihopper.nl
12. Risicoprofiel Middel
Ontwikkelingen Vanaf 1 januari 2026 verzorgt de BVO ook Participatieritten voor medewerkers van IW4 met een beperking. Gemeente en BVO sluiten hiervoor met instemming van het bestuur van de GR een samenwerkingsovereenkomst. De verwachting is dat  deze in het najaar van 2026 wordt vastgesteld. Risico's en financiële positie De indexeringspercentages, waar de Valleihopper contractueel aan gebonden is, kunnen hoger zijn dan de in de programmabegroting aangehouden indexering.  Daarnaast is de Valleihopper een openeinderegeling. Wanneer er meer gebruik gemaakt wordt van het vervoer dan van tevoren ingeschat stijgen de kosten.

Jeugdhulpregio JeugdFV

Terug naar navigatie - E. Verbonden partijen - Jeugdhulpregio JeugdFV

Excel-tabel

Naam 8. Jeugdhulpregio JeugdFV
1. Rechtsvorm Gemeenschappelijke regeling (Collegeregeling)
2. Vestigingsplaats Ede
3. Doelstelling en openbaar belang De gemeenschappelijke regeling is getroffen om samen te werken op de gezamenlijke inkoop, facturatie en accountmanagement van jeugdhulpaanbieders
4. Relatie met beleidsprogramma Een sociaal en vitaal Veenendaal
5. Deelnemende partijen Gemeenten Barneveld, Ede, Nijkerk, Renswoude, Rhenen, Scherpenzeel en Veenendaal
6. Bestuurlijk belang De aangesloten gemeenten zijn vertegenwoordigd in het Algemeen Bestuur van de Gemeenschappelijke Regeling.
7. Financieel belang Nog niet bekend
8. Eigen Vermogen Nog niet bekend
9. Vreemd Vermogen Nog niet bekend
10. Financieel resultaat De GR is opgericht eind 2025: eerste volledige boekjaar is 2026.
11. Website https://www.jeugdfv.nl/
12. Risicoprofiel Laag
Ontwikkelingen Uitgangspunt van de samenwerking in de bedrijfsvoeringsorganisatie (BVO) is dat gemeenten zelf verantwoordelijk blijven voor beleid, financiën en uitvoering, maar regionaal samenwerken waar dat nodig of efficiënter is. Vanuit dit principe zijn taken zoals inkoop, contractmanagement, monitoring, toezicht en facturatie regionaal georganiseerd via de BVO. In 2027 wordt de regionale samenwerking binnen de BVO JeugdFV verder versterkt en doorontwikkeld. De deelnemende gemeenten bereiden zich hiermee voor op het wetsvoorstel Wet verbetering beschikbaarheid jeugdzorg, dat regionale samenwerking voor specialistische jeugdhulp verplicht stelt. Door gezamenlijke inkoop, contractmanagement en afspraken met zorgaanbieders wordt de beschikbaarheid en continuïteit van specialistische jeugdhulp beter geborgd. Daarnaast wordt de gezamenlijke bedrijfsvoering verder geprofessionaliseerd, waardoor schaalvoordelen worden benut en middelen efficiënter kunnen worden ingezet. Ook werken gemeenten intensiever samen op het gebied van beleidsontwikkeling, kennisdeling en regionale sturing. Deze samenwerking draagt bij aan de verdere transformatie van de jeugdhulp en aan kwalitatief goede, toegankelijke en doelmatige ondersteuning voor jeugdigen en gezinnen. Risico's en financiële positie Geen bijzonderheden, de BVO is eind 2025 opgericht.

Centrumregeling Meten en Monitoren Afvalwater en Grondwater Vallei en Veluwe

Terug naar navigatie - E. Verbonden partijen - Centrumregeling Meten en Monitoren Afvalwater en Grondwater Vallei en Veluwe

Excel-tabel

Naam 9. Centrumregeling Meten en Monitoren Afvalwater en Grondwater Vallei en Veluwe
1. Rechtsvorm Gemeenschappelijke regeling
2. Vestigingsplaats Apeldoorn
3. Doelstelling en openbaar belang Efficiënter meter en monitoren van afvalwater en grondwater
4. Relatie met beleidsprogramma De groei en ontwikkeling van Veenendaal
5. Deelnemende partijen Amersfoort, Baarn, Barneveld, Brummen, Bunschoten, Ede, Eemnes, Elburg, Epe, Ermelo, Hattem, Leusden, Nijkerk, Nunspeet, Oldebroek, Putten, Renkum, Renswoude, Rhenen, Scherpenzeel, Soest, Veenendaal, Wageningen en Woudenberg
6. Bestuurlijk belang Het college - stelt de jaarlijkse bijdrage vast op basis van de prestatieafspraken. - benoemt, schorst en ontslaat de leden van het Bestuur. - krijgt bepaalde besluiten van het Bestuur ter goedkeuring voorgelegd
7. Financieel belang De gemeente Veenendaal draagt bij aan de jaarlijkse exploitatie.  Er kan besloten worden om dit voor of nadeel te verrekenen met de deelnemende gemeenten.
8. Eigen Vermogen Niet van toepassing
9. Vreemd Vermogen Niet van toepassing
10. Financieel resultaat Niet van toepassing
11. Website https://www.vallei-veluwe.nl/actueel/actuele-thema/uitvoeringsteam-uvt/
12. Risicoprofiel Laag
Ontwikkelingen De centrumregeling Meten en Monitoren Afvalwater en Grondwater Vallei en Veluwe is een samenwerking tussen het waterschap Vallei en Veluwe en inliggende gemeenten. De regeling heeft als doelen:  1.Het regulier aan gemeenten en waterschap verschaffen van op meet- en monitoringsgegevens gebaseerde informatie over en inzicht in hoe de gemeentelijke rioolstelsels, het systeem van de afvalwaterketen als geheel, het stedelijk oppervlaktewatersysteem en het grondwater functioneren.  2. Het in opdracht van een deelnemende gemeente of van het waterschap op basis van de verzamelde data uitbrengen van advies met betrekking tot de afvalwaterketen, het stedelijk oppervlaktewatersysteem en het grondwater.  3. Door de taken van gemeenten en waterschap te bundelen wordt de kwaliteit geborgd, wordt er bespaard op kosten en wordt de kwetsbaarheid bij de partners ten aanzien van de personele inzet verminderd. Ook wordt door deze aanpak de innovatie in de uitvoering van het beheer en onderhoud bevorderd. De werkzaamheden worden uitgevoerd door het Uitvoeringsteam (UvT). Het waterschap fungeert als centrumorganisatie voor aansturing van dit team Risico's en financiële positie Het budget wordt gedekt vanuit de rioolheffing. Borging van het budget voor 2027 e.v. zit in het kostendekkingsplan van het nieuwe Integraal Beheerplan (opvolging van het vigerende Omgevingsprogramma Openbare Ruimte) wat momenteel wordt opgesteld.

Gemeenschappelijk Belastingkantoor Lococensus-Tricijn (GBLT) - Zwolle

Terug naar navigatie - E. Verbonden partijen - Gemeenschappelijk Belastingkantoor Lococensus-Tricijn (GBLT) - Zwolle

Excel-tabel

Naam 10. Gemeenschappelijk Belastingkantoor Lococensus-Tricijn (GBLT)
1. Rechtsvorm Gemeenschappelijke regeling
2. Vestigingsplaats Zwolle
3. Doelstelling en openbaar belang GBLT wil inwoners, bedrijven en eigenaren zo goed mogelijk helpen met de belastingen. GBLT wil belasting regelen zo makkelijk mogelijk maken. Hierbij hebben zij oog voor uw situatie. Ze vragen om de meningen van inwoners, bedrijven en eigenaren om nog beter te kunnen werken. In 2011 is GBLT ontstaan als een belastingsamenwerking. GBLT heeft als doel het heffen en innen van belastingen inclusief de uitvoering van de Wet WOZ voor de gemeentelijke deelnemers.
4. Relatie met beleidsprogramma Financien
5. Deelnemende partijen waterschappen Drents Overijsselse Delta, Rijn en IJssel, Vallei en Veluwe, Vechtstromen en Zuiderzeeland en de gemeenten Bunschoten, Dalfsen, Dronten, Leusden, Nijkerk, Ommen, Renswoude, Veenendaal, Woudenberg en Zwolle
6. Bestuurlijk belang In totaal nemen 5 waterschappen en 10 gemeenten deel aan GBLT. Het DB bestaat uit 1 lid van iedere gemeenten en 1 lid vanuit de waterschappen en een voorzitter vanuit de waterschappen. Veenendaal is met één lid vertegenwoordigd in zowel het DB en het AB. Binnen het AB heeft elke deelnemer 1 stem.
7. Financieel belang De kosten voor heffen en innen van de belastingen wordt gedragen door alle deelnemers op basis van een verdeelsleutel.  De Waterschappen dragen 90% van de kosten en de gemeenten gezamenlijk 10%. Voor 2026 wordt de bijdrage voor Veenendaal ingeschat op €  1.242.000, wat 16,5% is van de totale gemeentelijke bijdrage. Hiermee is Veenendaal na Zwolle de grootste bijdrager van de gemeenten.
8. Eigen Vermogen 31-12-2026: n.n.b 31-12-2025: € 3.622.000 31-12-2024: € 0
9. Vreemd Vermogen 31-12-2026: n.n.b. 31-12-2025: € 5.736.000 31-12-2024: € 4.522.000
10. Financieel resultaat € 0. Een eventueel positief resultaat wordt volledig teruggegeven aan de deelnemers waardoor er geen eigen vermogen is.
11. Website www.gblt.nl
12. Risicoprofiel Laag
Ontwikkelingen Vanaf 2026 wordt in alle gevallen een kosteloze herinnering verstuurd, voordat er een aanmaning wordt verstuurd. In 2027 wordt duidelijk wat de financiële gevolgen hiervan zijn. GBLT volgt vanaf het begrotingsjaar 2026 het Beleid begroting en verantwoording provincies en gemeenten (BBV). Er ligt een voorstel vanuit het Rijk om vanaf 2028 de dwangbevelkosten te verlagen. Dit heeft dan gevolgen voor de inkomsten van GBLT Risico's en financiële positie GBLT heeft geen leningen en kredieten. Op basis van de begroting en de voorgenomen vervangingsinvesteringen is het uitgangspunt dat dit vanuit eigen liquide middelen gefinancierd kan worden. Bij het opstellen van de begroting liggen de grootste risico's in de ontwikkeling van de proceskosten en invorderopbrengsten. Bij de proceskosten speelt de aanpassing van de proceskostenvergoedingen voor WOZ-zaken een rol. Hierdoor zijn er minder No-Cure-No-Pay bezwaren binnengekomen, wat een voordelig effect kan hebben op de vergoedingen. Daarnaast blijft de vergoeding afhankelijk van het aantal bezwaren en beroepen dat wordt ingediend en het toekenningspercentage daarvan.

Ontwikkelingsbedrijf Veenendaal-Oost BV (OVO)

Terug naar navigatie - E. Verbonden partijen - Ontwikkelingsbedrijf Veenendaal-Oost BV (OVO)
Naam 11. Ontwikkelingsbedrijf Veenendaal-Oost BV (OVO)
1. Rechtsvorm Commanditaire Vennootschap (C.V.) en Besloten Vennootschap (B.V.)
2. Vestigingsplaats Veenendaal
3. Doelstelling en openbaar belang Ontwikkelingsbedrijf Veenendaal-oost C.V. heeft tot doel het realiseren van een plangebied aan de oostkant van Veenendaal voor circa 4.000 woningen (waarvan ca. 1.000 zijn gerealiseerd in plangebied Dragonder-oost).
4. Relatie met beleidsprogramma De groei en ontwikkeling van Veenendaal
5. Deelnemende partijen De gemeente Veenendaal en Grondexploitatie Quattro Veenendaal C.V. zijn in 2003 een samenwerkingsovereenkomst aangegaan voor het ontwikkelen van dit plangebied, waarbij het Ontwikkelingsbedrijf Veenendaal-oost C.V. en Ontwikkelingsbedrijf Veenendaal-oost Beheer B.V. zijn opgericht. Beide partijen (gemeente Veenendaal en Quattro) hebben een gelijk belang.
6. Bestuurlijk belang Aandeelhouder (lid van AVA), lid RvC (Raad van Commissarissen)
7. Financieel belang De gemeente is voor 48% aandeelhouder van Ontwikkelingsbedrijf Veenendaal-oost C.V. en 50% aandeelhouder van Ontwikkelingsbedrijf Veenendaal-oost Beheer B.V.
8. Eigen Vermogen 31-12-2026: € n.n.b. 31-12-2025: € 860.146 31-12-2024: € 559.731
9. Vreemd Vermogen 31-12-2026: € n.n.b. 31-12-2025: € 157.133 31-12-2024: € 110.886
10. Financieel resultaat 2025: € 300.415 (jaarrekening 2025)
11. Website www.veenendaaloost.nl
12. Risicoprofiel Laag
Ontwikkelingen De gebiedsontwikkeling Veenendaal-Oost wordt voorspoedig voortgezet. Deelplan Veenderij is in 2025 afgerond. Deelplan Buurtstede is vrijwel gereed. Deelplan Groenpoort is geheel bouwrijp, waarvan meer dan de helft van de woningen in aanbouw is of bewoond. De resterende woningen zullen gedurende de looptijd van de grondexploitatie (2030) worden gerealiseerd. Datzelfde geldt voor de aanleg van de openbare ruimte. Risico's en financiële positie Er is sprake van een dalend risicoprofiel. De opgelopen bouwprijzen en macro-economische omstandigheden geven nog wel steeds risico's in de financiële haalbaarheid van nieuwbouwwoningen en het afzettempo voor bouwrijpe kavels. De grondexploitatie biedt echter voldoende overdekking om deze risico's op te vangen.

Duurzame Energie Veenendaal-oost Holding BV (DEVO Holding)

Terug naar navigatie - E. Verbonden partijen - Duurzame Energie Veenendaal-oost Holding BV (DEVO Holding)
Naam 12. Duurzame Energie Veenendaal-oost Holding BV (DEVO Holding)
1. Rechtsvorm Besloten Vennootschap (B.V.)
2. Vestigingsplaats Veenendaal
3. Doelstelling en openbaar belang DEVO Holding is de moedermaatschappij van DEVO en DEVOG. DEVO is het lokale energiebedrijf dat verantwoordelijk is voor de exploitatie en het beheer van de duurzame energievoorziening in een deel van Veenendaal-oost (Buurtstede en Veenderij). DEVOG verzorgt dit voor Veenendaal-oost Groenpoort. DEVO Holding draagt bij aan het bereiken van de gemeentelijke doelstelling om met ingang van 2050 energieneutraliteit te realiseren.
4. Relatie met beleidsprogramma De groei en ontwikkeling van Veenendaal
5. Deelnemende partijen Gemeente Veenendaal
6. Bestuurlijk belang Aandeelhouder
7. Financieel belang De gemeente is voor 100% aandeelhouder van deze onderneming
8. Eigen Vermogen 31-12-2026: € n.n.b. 31-12-2025: € -4.562.904
9. Vreemd Vermogen 31-12-2026: € n.n.b. 31-12-2025: € 26.997.400
10. Financieel resultaat 2025: € 63.913
11. Website www.devo-veenendaal.nl
12. Risicoprofiel Hoog
Ontwikkelingen DEVO groeit de komende jaren van een warmtebedrijf voor Veenendaal-Oost naar een publiek warmtebedrijf voor heel Veenendaal. De ambitie is om het aantal aansluitingen tussen 2025 en 2035 uit te breiden van circa 2.200 naar 8.000. Veenwarmte en Het Ambacht vormen belangrijke nieuwe groeigebieden. Op langere termijn wordt voor 2050 gerekend op circa 17.000 aansluitingen, zij het met een grote onzekerheidsmarge. De ontwikkeling vraagt om verdere professionalisering, aanzienlijke financiering, nieuwe warmtebronnen zoals geothermie en mogelijk één warmtebedrijf en één warmtekavel voor heel Veenendaal. Risico's en financiële positie De financiële positie van DEVO wordt nauwlettend gevolgd. Belangrijke aandachtspunten zijn de ontwikkeling van de warmtevraag, energieprijzen en financieringsvoorwaarden. De gemeente monitort deze ontwikkelingen en de mogelijke gevolgen voor de continuïteit en financierbaarheid van DEVO.

Vitens NV

Terug naar navigatie - E. Verbonden partijen - Vitens NV
Naam 13. Vitens NV
1. Rechtsvorm Naamloze Vennootschap
2. Vestigingsplaats Zwolle
3. Doelstelling en openbaar belang Publiek waterbedrijf, belast met de zorg voor de watervoorziening
4. Relatie met beleidsprogramma Financiën
5. Deelnemende partijen Publieke aandeelhouders (gemeenten en provincies)
6. Bestuurlijk belang Aandeelhouder (lid van AVA)
7. Financieel belang De gemeente is aandeelhouder van de BNG en bezit 0,98% van de aandelen
8. Eigen Vermogen 31-12-2026: € n.n.b. 31-12-2025: € 809.100.000 31-12-2024: € 713.800.000
9. Vreemd Vermogen 31-12-2026: € n.n.b. 31-12-2025: € 1.846.100.000 31-12-2024: € 1.684.600.000
10. Financieel resultaat 2025: € 95.500.000
11. Website www.Vitens.nl
12. Risicoprofiel Laag
Ontwikkelingen In 2027 werkt Vitens aan de strategie Elke druppel duurzaam, gericht op duurzame drinkwatervoorziening in 2030. De grootste uitdagingen liggen bij het verkrijgen van voldoende vergunningsruimte en investeringscapaciteit om de leveringszekerheid te waarborgen. De huidige regulering van de vermogenskostenvoet (WACC) beperkt de financiële ruimte voor noodzakelijke investeringen. Vitens vraagt om aanpassing van wet- en regelgeving en snellere vergunningverlening, zodat het publieke drinkwaterbelang beter geborgd wordt in ruimtelijke en maatschappelijke afwegingen. Risico's en financiële positie Door onvoldoende vergunningen en onvoldoende investeringsruimte loopt Vitens het risico haar strategie niet te kunnen waarmaken.  Vitens is daarom volop in overleg met de diverse overheden om de voorwaarden te creëren zodat zij haar strategie kan realiseren.

Bank Nederlandse Gemeenten NV (BNG)

Terug naar navigatie - E. Verbonden partijen - Bank Nederlandse Gemeenten NV (BNG)
Naam 14. Bank Nederlandse Gemeenten NV (BNG)
1. Rechtsvorm Naamloze Vennootschap
2. Vestigingsplaats Den Haag
3. Doelstelling en openbaar belang Bank van en voor overheden en instellingen van maatschappelijk belang. Met gespecialiseerde financiële dienstverlening draagt de bank bij aan zo laag mogelijke kosten van maatschappelijke voorzieningen voor de burger. De bank levert zo een bijdrage aan de publieke taak.
4. Relatie met beleidsprogramma Financiën
5. Deelnemende partijen Publieke aandeelhouders (gemeenten en provincies)
6. Bestuurlijk belang Aandeelhouder (lid van AVA)
7. Financieel belang De gemeente is aandeelhouder van de BNG en bezit 0,2% van de aandelen.
8. Eigen Vermogen 31-12-2026: € n.n.b. 31-12-2025: € 4.863.000.000 31-12-2024: € 4.777.000.000
9. Vreemd Vermogen 31-12-2026: € n.n.b. 31-12-2025: € 110.708.000.000 31-12-2024: € 123.164.000.000
10. Financieel resultaat 2025: € 172.000.000
11. Website www.bngbank.nl
12. Risicoprofiel Laag
Ontwikkelingen Ontwikkelingen BNG Bank bundelt de uiteenlopende vraag van klanten tot een beroep op de financiële markten dat aansluit op de behoefte van beleggers wat betreft volume, liquiditeit en looptijd. Door de combinatie van beide elementen heeft de bank een uitstekende toegang tot financieringsmiddelen tegen zeer scherpe prijzen, die weer worden doorgegeven aan decentrale overheden en aan instellingen voor het maatschappelijk belang. Dat leidt voor de burger uiteindelijk tot lagere kosten voor tal van voorzieningen. Risico's en financiële positie Het eigenaarschap van gemeenten, provincies en de Staat, en het door de statuten beperkte werkterrein van de bank, bieden financiers het vertrouwen dat het risico van kredietverlening aan dit instituut zeer beperkt is.

Afvalcombinatie De Vallei NV (ACV)

Terug naar navigatie - E. Verbonden partijen - Afvalcombinatie De Vallei NV (ACV)
Naam 15. Afvalcombinatie De Vallei NV (ACV)
1. Rechtsvorm Naamloze Vennootschap
2. Vestigingsplaats Ede
3. Doelstelling en openbaar belang ACV is een overheids-nv. De missie van ACV is de opdracht gevende gemeenten, bedrijven en particulieren te ontzorgen op het gebied van afval & reiniging en te opereren als de logische, regionale samenwerkingspartner
4. Relatie met beleidsprogramma De groei en ontwikkeling van Veenendaal
5. Deelnemende partijen Gemeenten Ede, Renkum, Renswoude, Veenendaal en Wageningen
6. Bestuurlijk belang Aandeelhouder (lid van AVA)
7. Financieel belang 23,4% van de aandelen van de holding
8. Eigen Vermogen 31-12-2026: € n.n.b. 31-12-2025: € 17.787.000 31-12-2024: € 16.832.000
9. Vreemd Vermogen 31-12-2026: € n.n.b. 31-12-2025: € 17.649.000 31-12-2024: € 18.073.000
10. Financieel resultaat 2025: € 1.136.000 2024: € 1.430.000
11. Website www.acv-groep.nl
12. Risicoprofiel Laag
Ontwikkelingen In 2027 start de dienstverlening bij de nieuwe aandeelhoudende gemeenten Wijk bij Duurstede en Utrechtse Heuvelrug. In 2027 blijft de ACV Groep zich richten op het verder verduurzamen van haar dienstverlening. Er wordt ingezet op het verbeteren van de afvalscheiding, het verminderen van restafval en het stimuleren van circulaire initiatieven. Daarnaast wordt gewerkt aan de verdere elektrificatie van het wagenpark en het optimaliseren van de logistieke processen. De samenwerking met deelnemende gemeenten wordt geïntensiveerd om gezamenlijk te sturen op kwaliteit, kostenbeheersing en innovatie. In 2027werkt ACV verder aan de plannen tot realisering van de nieuwe huisvesting. Risico's en financiële positie De stijgende kosten voor personeel, brandstof en verwerking blijven een aandachtspunt, evenals de impact van veranderende wet- en regelgeving op het gebied van afvalbeheer. De financiële positie van ACV is stabiel. De toetreding van Wijk bij Duurstede en Utrechtse Heuvelrug draagt bij aan een robuustere ACV. De gemeente Veenendaal ontvangt jaarlijks een stabiel dividend op haar aandelenbelang.

Centrum Jeugd en Gezin Veenendaal (CJG)

Terug naar navigatie - E. Verbonden partijen - Centrum Jeugd en Gezin Veenendaal (CJG)
Naam 16. Centrum Jeugd en Gezin Veenendaal (CJG)
1. Rechtsvorm Stichting
2. Vestigingsplaats Veenendaal
3. Doelstelling en openbaar belang Het algemeen doel van de Stichting is om de inwoners van Veenendaal zoveel als nodig bij te staan bij de zorg voor de opvoedondersteuning, gezinsondersteuning en ontwikkeling van kinderen en jeugdigen. De Stichting sluit hierbij aan bij de ontwikkeling naar integraal werken binnen de drie sociale domeinen, te weten: jeugd, maatschappelijke ondersteuning en participatie en levert hier een actieve bijdrage aan. Zij doet dit uitsluitend in opdracht van de gemeente.
4. Relatie met beleidsprogramma Een sociaal en vitaal Veenendaal
5. Deelnemende partijen nvt
6. Bestuurlijk belang Het college - stelt de jaarlijkse bijdrage vast op basis van de prestatieafspraken. - benoemt, schorst en ontslaat de leden van het Bestuur. - krijgt bepaalde besluiten van het Bestuur ter goedkeuring voorgelegd.
7. Financieel belang De gemeente verstrekt op basis van prestatieafspraken een jaarlijkse bijdrage.  De jaarresultaten komen ten gunste of ten laste van de Gemeente. Om te voorkomen dat de Stichting aan het eind van het jaar een tekort in de jaarrekening heeft, is besloten tot goedkeuring van het instellen van een egalisatiereserve binnen de stichting. Het gaat om maximaal 10 % van de gemeentelijke bijdrage aan het CJG.
8. Eigen Vermogen 31-12-2026: € n.n.b. 31-12-2025: € 504.137
9. Vreemd Vermogen 31-12-2026: € n.n.b. 31-12-2025: € 717.360
10. Financieel resultaat 2025: € 0,-
11. Website www.cjgveenendaal.nl
12. Risicoprofiel Laag
Ontwikkelingen Het Centrum voor Jeugd en Gezin (CJG) is in 2026 gepositioneerd en aangepast om zich te focussen op langdurige en complexe hulpverleningsvraagstukken. Daarbij spelen er regelmatig hulpvragen op meerdere domeinen: hierbij wordt integraal samengewerkt in en met de uitvoering van de Toegang. Ook zien wij dat problematiek zwaarder wordt, wat dus meer van medewerkers vraagt. Het CJG  kan in deze onder andere een coördinerende rol voeren, maar het CJG is voor wat betreft de effectiviteit sterk afhankelijk van derde partijen . Tegelijkertijd zien wij dat de landelijke overheid steeds meer taken ook bij het lokale team (CJG) belegt.  Risico’s en financiële positie Voor het CJG  zijn er voor 2027 geen directe financiële risico’s te verwachten, uitgaande van een akkoord op de aanvraag 2027. Wij verwachten in de komende jaren dat er blijvend aandacht zal zijn voor de focus van de organisatie, de bemensing en voldoende middelen om alle taken uit te voeren. Het grootste risico voor het CJG blijft het vinden en behouden van geschikt personeel. Hier worden maatregelen op uitgevoerd, zodat dit risico zo klein mogelijk is.

Stichting Ontmoetingshuis

Terug naar navigatie - E. Verbonden partijen - Stichting Ontmoetingshuis
Naam 17. Stichting Ontmoetingshuis
1. Rechtsvorm Stichting
2. Vestigingsplaats Veenendaal
3. Doelstelling en openbaar belang Het binnen de kaders van het vigerend bestemmingsplan geheel of gedeeltelijk beheren, kostendekkend exploiteren en doen exploiteren van het Ontmoetingshuis Veenendaal-oost, al dan niet tezamen met andere door de Gemeente Veenendaal aan te wijzen partijen en het verrichten van al wat hiermee verband houdt of daartoe bevorderlijk kan zijn. De stichting mag niet al dan niet commerciële activiteiten verrichten of laten verrichten buiten de doelstelling, locatie en andere samenwerkingsvormen.
4. Relatie met beleidsprogramma De groei en ontwikkeling van Veenendaal
5. Deelnemende partijen Gemeente Veenendaal
6. Bestuurlijk belang Het College - Goedkeuring en ontslag bestuur - Toestemming beleidsmatige en/of strategische keuzes (financieel, samenwerken, etc.) - Inzage en aanwijzingen financieel beheer.
7. Financieel belang Het college compenseert een negatieve exploitatie indien deze niet uit de reserve gehaald kan worden. Eventuele overschotten vallen ten gunste van de reserves.
8. Eigen Vermogen 31-12-2025: n.n.b 31-12-2024: € 645.929 31-12-2023: € 618.918
9. Vreemd Vermogen 31-12-2025: n.n.b. 31-12-2024: € 222.084 31-12-2023: € 415.148
10. Financieel resultaat 2025: € 3.167 2024: € 27.011 2023: € 56.833
11. Website www.ontmoetingshuis.nl
12. Risicoprofiel Laag
Ontwikkelingen Het Ontmoetingshuis Veenendaal-oost is in gebruik als multifunctioneel complex ten behoeve van basisonderwijs, kinderopvang en maatschappelijke voorzieningen zoals sport en welzijn. Risico's en financiële positie Hoewel de beheerstichting een eigen financiële verantwoordelijkheid heeft, staat de gemeente uiteindelijk garant voor de dekking van eventuele tekorten. Het exploitatieresultaat daalt de afgelopen jaren, wat een aandachtspunt vormt voor de kostendekkendheid van de exploitatie. De opgebouwde reserve van de stichting vangt tekorten vooralsnog op; de gemeentelijke garantstelling betreft het deel dat de reserve overstijgt. De vermogenspositie per 31 december 2026 wordt na vaststelling van de jaarrekening 2026 geactualiseerd.

Stichting Veens Welzijn

Terug naar navigatie - E. Verbonden partijen - Stichting Veens Welzijn
Naam 18. Stichting Veens Welzijn
1. Rechtsvorm Stichting
2. Vestigingsplaats Veenendaal
3. Doelstelling en openbaar belang Het algemeen doel van de stichting is het realiseren van maatschappelijke doelen op het gebied van het welzijn van de inwoners van Veenendaal. Om dit bereiken ontwikkelt, initieert en organiseert Veens laagdrempelige algemene voorzieningen en nieuwe initiatieven op het gebied van welzijn. Hierin werkt de stichting samen met partijen in de sociale basis, zorgpartners en vrijwilligersorganisaties. Hiernaast maakt zij koppelingen tussen personen uit de gemeente Veenendaal met een ondersteuningsvraag en bedrijven of organisaties.
4. Relatie met beleidsprogramma Een sociaal en vitaal Veenendaal
5. Deelnemende partijen Nvt
6. Bestuurlijk belang Het college stelt via de kaderovereenkomst en het jaarplan een jaarlijkse bijdrage vast. De leden van de Raad van Toezicht worden door het College benoemd.
7. Financieel belang De gemeente verstrekt op basis van prestatieafspraken een jaarlijkse bijdrage. De jaarresultaten komen ten gunste of ten laste van de gemeente.
8. Eigen Vermogen 31-12-2026: € n.n.b. 31-12-2025: € 375.284 31-12-2024: € 393.014
9. Vreemd Vermogen 31-12-2026: € n.n.b. 31-12-2025: € 543.507 31-12-2024: € 671.697
10. Financieel resultaat 2025: € 17.730 2024: € 23.449
11. Website www.veens-welzijn.nl
12. Risicoprofiel Laag
Ontwikkelingen De landelijke ontwikkelingen in het sociaal domein vragen om een verdere verschuiving naar preventie en een sterke sociale basis. Vanuit het Aanvullend Zorg- en Welzijnsakkoord (AZWA), het Hoofdlijnenakkoord Ouderenzorg (HLO) en de Hervormingsagenda Jeugd wordt een grotere inzet verwacht op wijkgericht werken, gemeenschapsvorming, het versterken van de pedagogische basis en het voorkomen van zwaardere zorg en ondersteuning. Veens Welzijn sluit met de uitvoering van de huidige welzijnsopdracht aan bij deze ontwikkeling. Tegelijkertijd staat de uitvoering van de opdracht onder financiële druk, waardoor juist de mogelijkheden om deze preventieve beweging verder te versterken onder druk komen te staan. Risico's en financiële positie Het eerder gesignaleerde risico rond de indexering in 2025 en 2026 en ontstane tekorten en impact op de uitvoerbaarheid van de welzijnsopdracht doet zich in 2027 daadwerkelijk voor. Door het verschil tussen de gemeentelijke indexering en de werkelijke loon- en kostenontwikkeling ontstaat een structureel tekort van circa € 425.000 op de uitvoering van de huidige welzijnsopdracht. Dit tekort heeft uitsluitend betrekking op de bestaande opdracht, zonder uitbreidingen of aanvullende ambities. Hierdoor komt de uitvoerbaarheid van de huidige opdracht onder druk te staan en zijn zonder extra middelen keuzes in de uitvoering noodzakelijk.

Parkeervoorzieningen (Tricotage en Arie van Hensbergen)

Terug naar navigatie - E. Verbonden partijen - Parkeervoorzieningen (Tricotage en Arie van Hensbergen)
Naam 19. Parkeervoorzieningen (Tricotage en Arie van Hensbergen)
1. Rechtsvorm Vereniging / Stichting
2. Vestigingsplaats Veenendaal
3. Doelstelling en openbaar belang Het behartigen van de gemeenschappelijke belangen van de eigenaars” en “het beheer over de gemeenschappelijke gedeelten en de gemeenschappelijke zaken. VVE Tricotage en Stichting (VVE) Arie van Hensberge
4. Relatie met beleidsprogramma De groei en ontwikkeling van Veenendaal
5. Deelnemende partijen Gemeente Veenendaal
6. Bestuurlijk belang Het College - Goedkeuring en ontslag bestuur - Toestemming beleidsmatige en/of strategische keuzes (financieel, samenwerken, etc.) - Inzage en aanwijzingen administratie
7. Financieel belang Vaste gemeenschappelijke bijdrage. Compensatie verliezen en investeringen.
8. Eigen Vermogen 31-12-2026: n.n.b. 31-12-2025: n.n.b. 31-12-2024: n.n.b
9. Vreemd Vermogen 31-12-2026: n.n.b. 31-12-2025: n.n.b.  31-12-2024: n.n.b.
10. Financieel resultaat 2026: n.n.b. 2025: n.n.b.
11. Website Nvt
12. Risicoprofiel Laag
Ontwikkelingen Verenigingen van Eigenaars (VvE) waarbij de parkeergarages deeluitmaken van deze VvE's. Risico's en financiële positie Geringe risico's door opgemaakte meerjaren onderhoudsbegrotingen. Alle VvE's hebben eigen reserves aangelegd voor onderhoud.

F. Grondbeleid

Grondbeleid

Terug naar navigatie - F. Grondbeleid - Grondbeleid

Grondbeleid is een middel om bestuurlijke doelstellingen in de ruimtelijke ordening vorm te geven. Het Veenendaalse grondbeleid wordt vastgelegd in een Nota grondbeleid. Eens per vier jaar leggen we het grondbeleid aan de raad ter vaststelling voor. In november 2024 is de Nota Grondbeleid 2024 - 2028 vastgesteld. Met de nota wordt richting gegeven aan de koers van de gemeente in de grondmarkt al dan niet met gebruikmaking van beschikbare juridische en financiële instrumenten uit wet- en regelgeving, zoals de Omgevingswet en het BBV.

De Omgevingswet bevat grondbeleidsinstrumenten, zoals het voorkeursrecht, onteigening, herverkaveling en kavelruil. Ook bevat het een regeling voor het kostenverhaal. De commissie BBV heeft de Notitie grondbeleid in 2023 aangepast. Alle wijzigingen in de notitie die te maken hebben met de Omgevingswet treden in werking gelijktijdig met de inwerkingtreding van de Omgevingswet. Alle overige wijzigingen zijn in werking getreden met ingang van begrotingsjaar 2025. Voor 2027 werken we conform deze wet,- en regelgeving.

Algemene ontwikkelingen
In Veenendaal is een grote behoefte aan nieuwbouwwoningen. Daarom neemt de gemeente initiatief in diverse gebiedsontwikkelingen, zoals het Ambacht in Spoorzone, Groenpoort in Veenendaal-oost en de Tuinstraat in het centrum. Ook voor de verbetering van kwaliteit van de woningen zijn projecten gestart, zoals de herstructurering in Franse Gat. Ondanks al deze projecten blijft er voorlopig spanning op de woningmarkt. Diverse publicaties geven aan dat de woningmarkt krap is en nog een aantal jaren krap zal blijven. Landelijk blijft de benodigde nieuwbouw achter bij de vraag naar woningen. De betaalbaarheid van woningen staat onder druk. Daarnaast zorgen netcongestie en stikstofdepositie ervoor dat het toevoegen van voldoende nieuwbouwwoningen uitdagend zal blijven.  
In de afgelopen jaren is gebleken hoe belangrijk het is bij woningbouw om toekomstige bewoners en omwonenden te betrekken bij nieuwe plannen. De gemeente stimuleert ontwikkelaars voor het toepassen van co-creatie met omwonenden. Participatietrajecten zijn vanzelfsprekend bij nieuwe ontwikkelingen. De mate van participatie is maatwerk.  

De Omgevingswet geeft mogelijkheden als de overheid (bovenwijkse/gebiedsoverstijgende) kosten maakt bij de ontwikkeling van een initiatief van inwoners of bedrijven. Het verhalen van kosten voor gebiedsoverstijgende investeringen (bovenwijkse voorzieningen en verbetering fysieke leefomgeving) is vastgelegd voor Veenendaal met het vastgestelde ‘Programma kostenverhaal en financiële bijdragen’. In dit programma is tevens een werkwijze vastgelegd hoe omgegaan wordt met de verplichting uit de woonvisie om sociale huur te realiseren, eventueel met gebruikmaking van het ‘Vereveningsfonds sociale woningbouw’.

Visie op grondbeleid
Ruimtelijke ontwikkelingen binnen een gemeente zijn zo divers dat een algemene keuze voor óf facilitair óf actief grondbeleid niet volstaat. Bij bouwontwikkelingen bekijken we scherp in hoeverre deze bijdragen aan de beleidsdoelstellingen. Een belangrijk uitgangspunt is dat Veenendaal het grondbeleid situationeel vormgeeft: niet per definitie actief of passief, maar per situatie wordt maatwerk geboden. In de Nota Grondbeleid 2024 - 2028 is een afwegingskader opgenomen om de mate van activiteit (van passief tot actief) te bepalen. Afhankelijk van de situatie en het belang van het doel of de prioriteit ervan voor de gemeente wordt de mate van activiteit bepaald. Via het projectenboek leggen we jaarlijks de strategie op hoofdlijnen voor aan de raad.

Uitvoering van grondbeleid
De Omgevingsvisie (met nadere uitwerkingen in zogenaamde programma’s) is richtinggevend voor de uitvoering van het grondbeleid. De Omgevingsvisie is het integrale strategische beleidsdocument voor de fysieke leefomgeving. Het geeft de Veenendaalse visie weer op thema’s als wonen, groen, mobiliteit en duurzaamheid.  Er wordt gewerkt aan een actualisatie van de Omgevingsvisie. Dit is nodig vanwege de alsmaar groter wordende opgaven zoals wonen, groen en duurzaamheid welke veel ruimte vragen terwijl er maar beperkt de ruimte is. Nieuwe ruimtelijke ontwikkelingen zoals de Spoorzone en afspraken uit de verstedelijkingsstrategie worden verwerkt in deze update.

Om zelf uitvoering te geven aan het grondbeleid, leggen we de raad voor een ontwikkeling een grondexploitatiecomplex met een grondexploitatiebegroting voor. Dit heet een ‘Bouwgrond In Exploitatie’ (BIE) en is ook bekend onder de term 'grondexploitatie'. Een ontwikkeling kan ook door een marktpartij worden uitgevoerd. De kosten die de gemeente maakt, worden in dat geval verhaald op de private partijen. Dit wordt verantwoord via Meerjarige Projectbegrotingen (MPB). In het projectenboek verantwoorden we jaarlijks de financiële stand van de grondexploitaties en MPB’s. In onderstaande tabel wordt de stand van de grondexploitaties medio 2026 weergegeven.

Voor zover gronden zijn verkocht en opbrengsten zijn gerealiseerd moet tussentijds, naar rato van de voortgang van de grondexploitatie, winst worden genomen. Dit wordt conform de richtlijnen uit 'Notitie Grondbeleid in begroting en jaarstukken' (2023) van het BBV toegepast  voor de winstgevende grondexploitaties.

Risicoreserve grondbeleid 
In de Nota Grondbeleid 2024 - 2028 is opgenomen dat er jaarlijks een geheime risicoanalyse wordt opgesteld, waarin per project en op portefeuilleniveau het risicoprofiel wordt geschetst. Dit gebeurt jaarlijks bij het opstellen van het projectenboek. Deze risicoanalyse omvat de (actieve) grondexploitaties en de facilitaire projecten. Hierin wordt onderscheid gemaakt in de project- en projectoverstijgende risico's. De gemeente maakt de risico's niet alleen inzichtelijk, maar zorgt met risicomanagement voor beheersing van de risico's en treft de nodige beheersmaatregelen. De risico's worden primair afgedekt met de Risicoreserve grondexploitaties.   

Strategische/anticiperende aankopen 

Zoals in de Nota Grondbeleid is beschreven is het soms gewenst te verwerven als de planvorming minder ver gevorderd is en dus ook nog geen budget is vastgesteld door de raad via een grondexploitatie. Dit worden anticiperend en strategisch verwerven genoemd. 

Bij anticiperend verwerven heeft de raad nog geen grondexploitatie vastgesteld, maar er is al wel sprake van bepaalde planvorming. Het ruimtelijke kader is door de raad vastgesteld in een visie of beleidsdocument. De aankoop wordt gedaan om het ruimtelijke kader te kunnen realiseren. Anticiperende verwerving vindt plaats omdat de gemeente een bepaalde grondpositie wil innemen of initiator wil zijn van de toekomstige ruimtelijke ontwikkeling.

 Een strategische grondaankoop kan voor de verschillende doeleinden:

  • De gemeente wil in een vroegtijdig stadium een (grond)positie verwerven om initiator te zijn voor toekomstige planontwikkelingen.
  • De gemeente wil onroerende zaken aankopen waarvan de huidige functie geen toekomst meer heeft, waardoor nieuwe ontwikkelingen mogelijk worden.
  • De gemeente wil onroerende zaken aankopen als ruilobject met als doel deze strategisch te kunnen inzetten voor mogelijke verplaatsingsgevallen vanuit ruimtelijke ontwikkelingsprojecten.

De gemeente wil een (grond)positie verwerven om negatieve effecten op toekomstige planontwikkelingen tegen te gaan.

In deze programmabegroting wordt voorgesteld om voor 2027 een investeringsbudget beschikbaar te stellen van € 10 miljoen om anticiperende of strategische aankopen te doen wanneer zich daar kansen voordoen en er geen mogelijkheid is om dit via een reguliere besluitvormingsprocedure te doen. Dit speelt wanneer

  1. snel en doortastend handelen van doorslaggevend belang is voor het succesvol kunnen aankopen van het vastgoed en er geen voorbehoud kan worden gesteld van een nog te nemen besluit van de raad over het budget;
  2. de gemeente een voorkeursrecht gevestigd heeft op de aan te kopen locatie.

Steeds zal voor elk jaar een aankoopbudget bij de vaststelling van de Programmabegroting beschikbaar worden gesteld. De hoogte van het bedrag wordt bepaald aan de hand van verrichte aankopen en beoordeling van de voorgenomen ruimtelijke ontwikkelingen waar mogelijk strategische aankopen aan de orde zullen zijn. In de meeste gevallen verandert de vermogenspositie van de gemeente niet als gevolg van een aankoop, omdat tegenover de te activeren aankoopkosten, een (getaxeerde) marktwaarde van het vastgoed staat.

Strategisch/anticiperend aankopen brengt risico’s met zich mee. Een risico is dat aangekocht vastgoed op termijn alsnog niet kan worden ingezet voor een ruimtelijke ontwikkeling. Afhankelijk van onder meer marktontwikkelingen kan de waarde van het vastgoed in de loop van de tijd dalen, waardoor bij een eventuele verkoop niet de volledige boekwaarde kan worden afgewaardeerd. Regelgeving op basis van het BBV zorgt dat voor toekomstige herontwikkeling aangekocht vastgoed elke twee jaar opnieuw moet worden getaxeerd tegen de waarde van de toekomstige bestemming, met inachtneming van de inherente onzekerheden van de ontwikkelmogelijkheden. Als die waarde lager is dan de boekwaarde, moet het verschil worden afgewaardeerd of via een tijdelijk voorziening conform BBV afgedekt. Mocht zo’n duurzame waardevermindering aan de orde zijn, dan dient er een ‘tijdelijke voorziening waardevermindering’ ingesteld te worden. Het voorstel is deze dan te voeden uit de Risicoreserve Grondexploitaties. Hiervoor zal wanneer dit zich voordoet een voorstel voorgelegd worden tot vorming van de voorziening tijdelijke waardevermindering ten laste van de risicoreserve grondexploitaties.

Aangekochte gronden en vastgoed leiden tot een toename grondposities op de balans. Dit heeft gevolgen voor de ratio’s voor solvabiliteit en schuldquote, al zal dit zeer gering zijn.

Kapitaallasten en overige exploitatielasten en -baten

Het bedrag van de aankoop wordt volgens de verslaggevingsregels BBV geactiveerd. Voor strategische gronden die zijn aangekocht voor (toekomstige) gebiedsontwikkeling gelden voor de kostentoerekening de voorwaarden zoals vastgelegd in de notitie grondbeleid in begroting en jaarstukken van de commissie BBV. De inkomsten en uitgaven die samenhangen met de strategische aankoop zijn kapitaallasten en (tijdelijke) exploitatielasten en -baten.

Ten aanzien van de kapitaallasten wordt overeenkomstig de geldende verslaggevingsregels op grond niet afgeschreven. Bij de aankoop van strategisch vastgoed wordt de afschrijvingstermijn conform het vigerend afschrijvingsbeleid vastgesteld, tenzij de grondwaarde van totale complex hoger of gelijk is ten opzichte van de aanschafwaarde.

Voor wat betreft de exploitatiebaten geldt voor gronden op ontwikkellocaties deze zoveel als mogelijk (tijdelijk) worden verhuurd tot de ontwikkeling van de grond wordt aangevangen als dekking voor de exploitatielasten. Voor verhuur van accommodaties wordt een marktconforme en anders een kostprijs dekkende huur gevraagd. De bten en lasten mogen als gevolg van het BBV niet bijgeschreven worden op de boekwaarde maar moeten verantwoord worden in de exploitatie.

Het voorstel is om de kapitaalslasten die bij een aankoop alsook de overige exploitatielasten en -baten te ramen en verantwoord via de reguliere P&C-cyclus zodra zij van toepassing zijn.

G. Lokale heffingen

Lokale heffingen

Terug naar navigatie - G. Lokale heffingen - Lokale heffingen

De paragraaf Lokale heffingen gaat over de belastingen, bestemmingsheffingen en rechten die de gemeente heft. 
Voor de gemeente zijn de lokale heffingen een belangrijke bron van inkomsten om (een deel van) haar taken uitvoeren. De heffingen worden door onze inwoners en bedrijven betaald en voor een klein deel door de toeristen. 
Bij het opleggen van deze heffingen gelden wetten die voorschrijven hoe de gemeente de heffingen moet inrichten. Zo mag bijvoorbeeld het bedrag van een gemeentelijke heffing niet afhankelijk worden gesteld van het inkomen, de winst of het vermogen van de belastingplichtige en is het niet toegestaan om met bestemmingsheffingen en rechten winst te maken.

Bij de heffingen maken we onderscheid tussen drie soorten, namelijk de algemene heffingen, de bestemmingsheffingen en de rechten.

Voor de algemene heffingen geldt dat de gemeente zelf kan beslissen waar ze de opbrengsten aan besteden. Deze opbrengsten rekenen we toe aan de algemene dekkingsmiddelen. Denk hierbij aan de onroerendezaakbelastingen (OZB). Hier heeft de gemeente vrijheid om de hoogte van het tarief te bepalen. Voor de bestemmingsheffingen is dit niet het geval. De opbrengsten van deze heffingen, worden gebruikt om de kosten te dekken van de specifieke voorziening. Hierbij geldt dat de begrote opbrengsten de begrote kosten niet mogen overstijgen. Dit geldt bijvoorbeeld bij de afvalstoffenheffing of riool- en waterzorgheffing. 

Ten slotte zijn er rechten. De gemeente verricht een gerichte individuele tegenprestatie aan de burger of ondernemer. Hierbij moet dus sprake zijn van een op individu gericht profijt. Binnen de gemeente Veenendaal hebben we de volgende heffingen en belastingen:

Algemene heffingen:

  • Onroerendezaakbelastingen; 
  • Hondenbelasting;
  • Precariobelasting;
  • Reclamebelasting;
  • Toeristenbelasting;
  • Parkeerbelasting.

Bestemmingsheffingen:

  • Afvalstoffenheffing;
  • Riool- en Waterzorgheffing;
  • Bedrijven InvesteringsZone Winkelstad Veenendaal 

Rechten:

  • Leges; en
  • Begraafrechten

Jaarlijks worden de verschillende belastingenverordeningen aan de raad voorgelegd, waarbij de tarieven voor het komende jaar worden vastgesteld. Dit gebeurt in de raadsvergadering van december. In deze paragraaf komen de belangrijkste gemeentelijke heffingen aan de orde, waarbij we een korte toelichting geven op de verwachte ontwikkelingen. Zowel op beleidsgebied als de tarieven. Tot slot wordt in deze paragraaf het invorderings- en kwijtscheldingsbeleid toegelicht.

Beleidsuitgangspunten
Bij het opstellen van het beleid voor de lokale heffingen houden we rekening met de landelijke wet- en regelgeving, de diverse (lokale) belastingverordeningen en regelingen.

Indexatie 2027

  • De tarieven van de gemeentelijke heffingen zijn in deze programmabegroting trendmatig met 2,5% verhoogd, zoals in de Kaderbrief 2027-2030 is aangegeven.
  • De tarieven voor de afvalstoffenheffing, riool- en waterzorgheffing, leges en kosten van lijkbezorging zijn daarvan uitgezonderd. Deze tarieven zijn in afzonderlijke beleidsdocumenten vastgesteld. Dit komt, omdat hiervoor als uitgangspunt een maximale kostendekkendheid van 100% geldt. 
  • Voor de OZB geldt dat voor de jaren 2025, 2026 en 2027 een boventrendmatige verhoging van 10% is vastgesteld door de raad

Uitbesteding werkzaamheden naar Gemeenschappelijk Belastingkantoor Lococensus Tricijn (GBLT)
Op 22 juni 2023 heeft de gemeenteraad besloten om de werkzaamheden in het kader van de lokale heffingen uit te besteden aan GBLT. Dit betekent dat met ingang van 1 januari 2025 de heffing en inning van de volgende belastingen en heffingen door het GBLT wordt uitgevoerd: 

  • onroerendezaakbelastingen (OZB);  
  • riool- en waterzorgheffing;
  • afvalstoffenheffing;
  • hondenbelasting;
  • precariobelasting;
  • reclamebelasting;
  • bedrijven investeringszone (BIZ) Winkelstad Veenendaal;
  • toeristenbelasting. 

Het heffen van leges, begraafrechten en parkeerbelasting blijft in beheer bij de gemeente. Dit, omdat deze heffingen decentraal in de gemeente worden uitgevoerd en/of niet passen in het heffingsproces van GBLT.Hieronder geven we per belastingsoort een korte toelichting.

TOELICHTING PER BELASTINGSOORT

Onroerendezaakbelastingen (OZB)
De OZB is van de belastingen en heffingen die de gemeente heft, de belasting die voor de gemeente de grootste opbrengst genereerd. We begroten de opbrengst door het tarief te vermenigvuldigen met de WOZ-waarde van de onroerende zaken. De WOZ-waarde wordt ieder jaar opnieuw bepaald (getaxeerd). Voor het belastingjaar 2027 taxeert het GBLT alle onroerende zaken in de gemeente Veenendaal.  Deze waardering is eind 2026 afgerond. Eind oktober ontvangen wij van het GBLT de gegevens over de verwachte waardeontwikkeling ten opzichte van 2026. Er is dan zo'n 95% van de objecten getaxeerd. Deze waardeontwikkeling nemen wij mee bij het definitief vaststellen van de tarieven voor de OZB in de belastingverordening onroerendezaakbelasting. De belastingverordeningen worden in de decemberraad vastgesteld. Stijgt de WOZ-waarde meer dan waarmee wij nu rekening hebben gehouden, dan daalt het tarief, en vice versa. Met andere woorden; de verschuldigde OZB blijft gelijk.

Bij het vaststellen van de tarieven voor de OZB zijn er een aantal afspraken gemaakt. 

  1. De waardeontwikkeling van de WOZ-waarden heeft geen invloed op de te betalen OZB. Dit houdt in dat bij een gemiddelde waardestijging van de WOZ-waarden, wij de tarieven voor de OZB evenredig naar beneden bijstellen. Daalt de gemiddelde WOZ-waarden, dan verhogen wij de tarieven. Hiermee blijft de OZB-opbrengst gelijk. Voor de berekening van de tarieven 2027 is er vooralsnog rekening gehouden met een gemiddelde waardestijging van 7% voor woningen en 0% voor niet-woningen.
  2. De OZB-opbrengst verhogen we met de jaarlijkse prijsindex. Deze is voor 2027 vastgesteld op 2,5%.  Deze verhoging verwerken wij in de tarieven.
  3. We verhogen de OZB-opbrengst voor de jaren 2025, 2026 en 2027 jaarlijks met 10%. Dit is besloten in de raadsvergadering van 9 juli 2024. Dit doen wij om de kosten van de lokale voorzieningen te kunnen blijven betalen. Ook dit verwerken wij in de tarieven.

Op basis van wat we hierboven hebben geschreven, zijn de voorlopige tarieven voor 2027:

Overzicht tarieven OZB
2025 2026 2027
Tarief woning eigenaar 0,0856% 0,0856% 0,0971%
Tarief niet-woning eigenaar 0,2967% 0,2967% 0,3661%
Tarief niet-woning gebruiker 0,2372% 0,2372% 0,2927%
*Tarieven 2027 zijn geïndexeerd met 2,5% en verhoogd met 10% en gecompenseerd voor Woz-waardeontwikkeling

Riool- en waterzorgheffing
De riool- en waterzorgheffing hangt samen met de wettelijke zorgplicht die de gemeente heeft voor onder meer de afvoer van water, beheer van het grondwaterpeil en voorkomen van droogte. Als gemeente treffen we collectieve maatregelen die noodzakelijk zijn om deze watertaken uit te voeren. De kosten hiervan verhalen we via de riool- en waterzorgheffing. Er wordt daarbij onderscheid gemaakt tussen aansluitrechten, die doorgaans worden geheven van de eigenaren van de aangesloten eigendommen, en afvoerrechten, die uitsluitend kunnen worden geheven van de gebruikers van die eigendommen.

Op 24 september 2026 wordt de raad scenario’s voorgesteld tot aanpassing van de heffingsmaatstaf van de riool- en waterzorgheffing (dossiernummer 9081). Met dit voorstel is een start gemaakt met de invulling van een eerder door de raad aangenomen motie (M2024.46 4 november 2024). Daarnaast wordt het IBOR in oktober 2026 ter goedkeuring en vaststelling aan de raad voorgelegd.

Dat heeft tot gevolg dat in de huidige begroting en de hieronder opgenomen tarieven nog wordt uitgegaan van de bestaande heffingsmaatstaven zoals die in de vigerende verordening is vastgelegd.

Het tarief van 2026 wordt verhoogd met € 4,65 door de toepassing van indexatie. Het gemiddelde tarief 2027 zou daarmee uitkomen op €190,65.  De autonome aanpassing op de vaststaande prijsontwikkeling bedraagt € 16,16. De dekking in 2026 via de voorziening bedraagt € 23,45. Daarmee zou het gemiddelde tarief, zonder gebruik te maken van egalisatie, uitkomen op €230,26. Deze stijging kan voor € 26,77 gedekt worden door een onttrekking aan de voorziening. Het gemiddelde tarief komt daarmee op €203,49. 

Berekening gemiddeld tarief 2027
Basisbedrag 2026 186,00
Indexatie 2,5% 4,65
In 2026 gedekt via voorziening 23,45
Autonome aanpassing op vaststaande prijsontwikkeling 16,16
Tarief 2027 zonder egalisatie 230,26
Inzet voorziening voor egalisatie (26,77)
Tarief 2027 na egalisatie 203,49

Onderstaand treft u een overzicht van de tarieven van 2027 en de afgelopen drie jaar. 

Tarieven rioolheffing
2024 2025 2026 2027
tarief gebruiker woning 35,16 45,36 50,28 55,01
tarief eigenaar woning 70,20 90,60 100,32 109,75
tarief gebruiker niet-woning 350,64 452,64 501,12 548,24

Afvalstoffenheffing
Het huishoudelijk afval wordt verwerkt via Afvalverwijdering Utrecht (AVU). De AVU is een gemeenschappelijke regeling van alle Utrechtse gemeenten.

De afvalinzameling wordt gedaan door ACV, een NV van de gemeenten Ede, Wageningen, Renkum, Scherpenzeel, Renswoude en Veenendaal. De tarieven voor 2027 zijn gebaseerd op het in 2016 ingevoerde systeem van betalen per keer voor restafval (Diftar) ter bevordering van hergebruik van grondstoffen. Dit naast een vast bedrag aan afvalstoffenheffing los van de inzameling. 

Het uitgangspunt van het huidige beleid is erop gericht 100% van de inzamelings- en verwerkingskosten van het afval in de tarieven te verdisconteren. Sinds 2016 betalen huishoudens jaarlijks een vast bedrag aan afvalstoffenheffing, ook als zij geen afval voor inzameling aanbieden. De heffing wordt opgelegd aan de gebruiker van een perceel. Daarnaast betaalt de gebruiker een variabel bedrag per keer dat restafval wordt aangeboden, de zogenaamde diftar. 

Voor 2027 indexeren we zowel het vaste als variabele tarief.  Het basistarief 2026 van € 256,75 wordt verhoogd met € 6,42 door de toepassing van indexatie van 2,5% en met € 15,48 als gevolg van de autonome kostenontwikkeling. Daarmee zou het tarief, zonder gebruik te maken van egalisatie, uitkomen op € 278,65. Deze stijging kan voor € 13,73 gedekt worden door een onttrekking aan de egalisatiereserve. Het vaste tarief komt daarmee op € 264,92. De tarieven per aanbieding zijn geïndexeerd met 2,5%.

Berekening Tarief Afvalstoffenheffing 2027
Basisbedrag uit 2026 256,75
Indexatie 2,5% 6,42
Autonome aanpassing op vaststaande prijsontwikkeling 15,48
Tarief 2027 zonder egalisatie 278,65
Inzet reserve voor egalisatie -13,73
Tarief 2027 na egalisatie 264,92

Onderstaand treft u een overzicht van de tarieven van 2027 en de afgelopen drie jaar. 

Tarieven afvalstoffenheffing
2024 2025 2026 2027
Basis tarief containers 250,00 250,00 256,75 264,92
Per aanbieding 240 liter 9,11 9,11 9,36 9,59
Per aanbieding 140 liter 5,36 5,36 5,51 5,65
Hoogbouw
Per aanbieding van 30 liter 1,15 1,15 1,18 1,21
Per aanbieding van 60 liter 2,30 2,30 2,36 2,42

Hondenbelasting
Er wordt voor het houden van een hond belasting geheven van de houder van de hond.
Zijn er twee of meer honden, dan geldt een hoger tarief voor deze honden.
Voor het hebben van een kennel, geldt een apart tarief.

Wij hebben voor 2027 de tarieven geïndexeerd met 2,5%. 
Hieronder ziet u de tarieven voor 2027 en de voorgaande drie belastingjaren:

Tarieven Hondenbelasting
2024 2025 2026 2027
Tarief eerste hond 100,32 110,40 113,40 116,24
Tarief tweede en volgende hond, per hond 146,76 161,44 165,80 169,95
Tarief kennel 259,44 285,38 293,10 300,43

Leges
De gemeente levert op aanvraag van individuele inwoners of bedrijven verschillende diensten. Voor deze aanvragen heft de gemeente leges, hiermee betaalt de aanvrager voor de geleverde dienst. Denk hierbij bijvoorbeeld aan het aanvragen van een paspoort of van een (omgevings-)vergunning.
De hoogte van de leges is verschillend en wordt vermeld in de tarieventabel die bij de legesverordening is opgenomen. De meest omvangrijke post in de leges betreft de leges omgevingsvergunning. 

In deze programmabegroting worden de leges geïndexeerd met 2,5%. Dit met uitzondering van de door het Rijk vastgestelde leges.
Ook bij de leges streven we naar 100% kostendekkendheid over het totaal van alle leges.

Reclamebelasting
Reclamebelasting is een belasting op openbare aankondigingen die zichtbaar zijn vanaf de openbare weg. Denk hierbij bijvoorbeeld aan logo's, stickers, gevelreclame, lichtbakken en uithangborden. Ondernemers op alle bedrijventerreinen in Veenendaal betalen reclamebelasting aan de gemeente. De opbrengst wordt naar rato verdeeld over de coöperatieve verenigingen Bedrijventerreinen, dit onder aftrek van de perceptiekosten die we als gemeente maken. Kwijtschelding van reclamebelasting is niet mogelijk. 
In deze programmabegroting hebben wij voor de tarieven van de reclamebelasting een verhoging van 2,5% opgenomen. De reclamebelasting heeft alleen betrekking op de bedrijventerreinen. De tarieven zijn afgerond op hele euro’s

Tarieven Reclamebelasting
2024 2025 2026 2027
0,1 tot en met 0,499 m2 320,00 329,00 338,00 346,00
van 0,5 tot en met 4,99 m2 638,00 656,00 674,00 690,00
van 5 tot en met 19,99 m2 957,00 984,00 1.011,00 1.036,00
van 20 tot en met 49,99 m2 1.217,00 1.252,00 1.285,00 1.317,00
van 50 tot en met 99,99 m2 1.310,00 1.347,00 1.383,00 1.417,00
vanaf 100 m2 en meer 1.404,00 1.444,00 1.482,00 1.519,00

Bedrijven investeringszone Winkelstad Veenendaal (BIZ)
In september 2022 heeft de gemeenteraad ingestemd met de invoering van de aangepaste verordeningen voor de Bedrijven Investerings Zone (BIZ) Winkelstad Veenendaal. De BIZ Winkelstad Veenendaal is van toepassing in het zogenoemde Kernwinkelgebied en omgeving en beoogd gezamenlijke investeringen ter verbetering van de kwaliteit van de bedrijfsomgeving te financieren. De BIZ is een bestemmingsheffing die eigenaren en gebruikers betalen binnen de Investeringszone. Onder verrekening van de perceptiekosten wordt de opbrengst uitbetaald aan de stichting BIZ Winkelstad Veenendaal. Er is sprake van tariefdifferentiatie.

De laatste BIZ verordening is op 15 september 2022 vastgesteld. In de verordening is de indexatie en de tarieven tot en met 2027 opgenomen.
In 2027 wordt gestart met een draagvlakmeting bij de ondernemers in het Kernwinkelgebied. Hierbij wordt ook gekeken of de huidige heffingssystematiek gehandhaafd kan blijven, of dat er voorkeur is voor een andere manier van heffen.  

Tarieven BIZ-heffing
2024 2025 2026 2027
Voor gebruikers in onoverdekt gebied € 747,29 € 784,65 € 823,88 € 865,08
Voor gebruikers in overdekte gebieden € 373,07 € 391,72 € 411,30 € 431,87
Voor eigenaren in onoverdekt gebied € 434,28 € 455,99 € 478,79 € 502,73
Voor eigenaren in overdekte gebieden € 248,33 € 260,74 € 273,78 € 287,47
Voor gebruikers in onoverdekt gebied aangegeven op kaart in Bijlage 2 € 373,07 € 391,72 € 411,30 € 431,87
Voor eigenaren in overdekte gebieden aangegeven op kaart in Bijlage 2 € 248,33 € 260,74 € 273,78 € 287,47

Toeristenbelasting
Wij heffen van niet-inwoners van de gemeente Veenendaal, die betaald overnachten in Veenendaal, toeristenbelasting.
De doelstelling is dat de kosten van gemeentelijke voorzieningen worden omgeslagen naar personen die er wel gebruik van maken, maar niet in de gemeente wonen.
De toeristenbelasting wordt door het GBLT opgelegd. Zij versturen rond juni van het lopende belastingjaar een voorlopige aanslag die gebaseerd is op het voorgaande jaar. Deze wordt dan verrekend met de definitieve aanslag, die achteraf op basis van het daadwerkelijk aantal overnachtingen wordt opgelegd. Voor 2027 verhogen wij de tarieven van de toeristenbelasting met de index van 2,5%.

Precariobelasting
De precariobelasting is een heffing voor het hebben van voorwerpen op, onder of boven gemeentegronden. De tarieven precariobelasting worden geïndexeerd met 2,5% opgenomen. 

Parkeerbelasting

Op basis van artikel 225 Gemeentewet heft de gemeente in het kader van parkeerregulering parkeerbelastingen. Er worden twee belastingen geheven.

  •  parkeerbelasting voor een plek en een bepaalde tijdsperiode, waarvoor parkeerautomaten zijn geplaatst, en
  • parkeerbelasting voor een door de gemeente verstrekte parkeervergunning. 
    De gemeente kan hiermee op efficiënte en financieel verantwoorde wijze het parkeerbeleid realiseren.

De tarieven van parkeerbelastingen worden geïndexeerd met 2,5%. Het maximumbedrag van de naheffingsaanslag parkeerbelasting voor 2027 is vastgesteld op € 84,30.

Begraven en Rouwcentrum Munnikenhof
De tarieven voor begraven mogen maximaal 100% kostendekkend zijn.
De tarieven voor begraven en het Rouwcentrum Munnikenhof 2027 zijn alleen met de indexatie van 2,5% verhoogd. 

Overzicht inkomsten lokale heffingen
Onderstaand een overzicht van de opbrengsten van de belangrijkste gemeentelijke belastingen. 

Opbrengsten belangrijkste heffingen ( x € 1.000)
Begroting 2025 Begroting 2026 Begroting 2027
Onroerendezaakbelasting 18.620 21.057 23.741
Rioolheffingen 5.129 5.421 5.765
Afvalstoffenheffing 8.863 9.379 9.706
Hondenbelasting 518 509 521
Leges omgevingsvergunning 1.808 2.078 2.129
Precariobelasting (incl. overige) 118 268 274
Reclamebelasting 637 629 644
Parkeergelden 2.992 3.069 3.145
Toeristenbelasting 256 263 263
BIZ ontvangsten 298 306 372
Begrafenisrechten 709 709 767

Overzicht belangrijkste tarieven 

Tarieven belangrijkste heffingen
Soort heffing Tarief 2023 Tarief 2024 Tarief 2025 Tarief 2026 Tarief 2027
OZB
Gebruikersbelasting:
Niet-woning 0,2068% 0,2132% 0,2372% 0,2613% 0,2927%
Eigenarenbelasting:
Woning 0,0783% 0,0770% 0,0856% 0,0928% 0,0971%
Niet-woning 0,2587% 0,2667% 0,2967% 0,3268% 0,3661%
Afvalstoffenheffing
Basistarief 250,00 250,00 250,00 256,75 264,92
Per aanbieding 240 liter 9,11 9,11 9,11 9,36 9,59
Per aanbieding 140 liter 5,36 5,36 5,36 5,51 5,65
Hoogbouw
Storting 30 liter 1,15 1,15 1,15 1,18 1,21
Storting 60 liter 2,30 2,30 2,30 2,36 2,42
Hondenbelasting
Tarief 1e hond 97,32 100,32 110,40 113,40 116,24
Tarief 2e hond 142,32 146,76 161,40 165,80 169,95
Tarief kennel 251,64 259,44 285,36 293,10 300,43
Rioolheffing
Aansluitrecht woning eigenaar 68,04 70,20 90,60 100,32 109,75
Afvoerrecht woning gebruiker 34,08 35,16 45,36 50,28 55,01
Afvoerrecht niet-woning gebruiker 340,08 350,64 452,64 501,12 548,24

Vergelijking woonlasten met andere gemeenten

Jaarlijks brengt het Centrum voor Onderzoek van de Economie van de Lagere Overheden (Coelo) een atlas uit waarin de lokale lasten van de belastingen van gemeenten, provincies en waterschappen zijn opgenomen. Zo heeft Coelo jaarlijks de tabel opgenomen “Woonlasten per gemeente”. In deze tabel zijn circa 350 gemeenten opgenomen.
De gemeentelijke woonlasten bestaan voor huishoudens in een huurwoning uit de afvalstoffenheffing en soms een riool- en waterzorgheffing. Eigenaar-bewoners betalen daarnaast ook nog ozb.
In 2026 betalen Nederlandse huishoudens gemiddeld de volgende bedragen:
Eenpersoonshuishoudens met een huurwoning € 391,00
Eenpersoonshuishoudens met een koopwoning € 1.000,00
Meerpersoonshuishoudens met een huurwoning € 500,00
Meerpersoonshuishoudens met een koopwoning € 1.095,00

Voor Veenendaal gelden de volgende bedragen:
Eenpersoonshuishoudens met een huurwoning € 337,00 
Eenpersoonshuishoudens met een koopwoning € 896,00
Meerpersoonshuishoudens met een huurwoning € 367,00
Meerpersoonshuishoudens met een koopwoning € 926,00

Voor de woonlasten van een eigenaar bewoner meerpersoonshuishouden staat Veenendaal op plek 29 en voor die van de huurder op plek 52. 

Om een beeld te geven van Veenendaal in relatie tot andere gemeenten is onderstaande tabel opgenomen voor een meerpersoonshuishouden met eigen woning. Veenendaal blijft in 2026 onder het landelijk gemiddelde. Voor een uitgebreide woonlastenvergelijking verwijzen wij naar www.coelo.nl.

Laagste gemeentelijke woonlasten
Gemeente Woonlasten 2026
1 Tilburg 1.074,49
2 ’s-Hertogenbosch 1.074,49
3 Veenendaal 1.111,39
4 Ede 1.136,89
5 Meierijstad 1.157,80
6 Harderwijk 1.161,07
7 Eindhoven 1.162,34
8 Zutphen 1.179,60
9 Breda 1.184,54
10 Capelle aan den IJssel 1.201,17

Gemeentelijke belastingcapaciteit
De belastingcapaciteit geeft inzicht hoe de belastingdruk in de provincie of gemeenten zich verhoudt ten opzichte van het landelijke gemiddelde. Het is verplicht hiervan een kengetal op te nemen in de begroting. Dit kengetal is gebaseerd op de Coelo rapportage 2026 en (de berekening hiervan) staat hieronder vermeld.

Vaststelling gemeentelijke belastingcapaciteit in %
Voor de begroting 2027
OZB lasten voor gezin bij gemiddelde WOZ waarde * 437
Rioolheffing voor gezin 165
Afvalstoffenheffing voor gezin ** 342
Heffingskorting -
Totale Woonlasten voor gezin 943
Woonlasten landelijk gemiddelde gezin in voorgaand boekjaar *** 1.095
Gemeentelijke belastingcapaciteit: € 943,40 / € 1095 = 86%
Kengetallen Begroting 2025 Begroting 2026 Begroting 2027
Belastingcapaciteit 85% 82% 86%
* Betreft de gemiddelde WOZ 2026 incl. verwachtte waarde ontwikkeling
** Hierbij is rekening gehouden met 8 aanbiedingen per jaar
*** Coelo Atlas 2026

Kostendekking gemeentelijke heffingen
Voor onderstaande leges en rechten geldt, op basis van artikel 229b van de Gemeentewet, dat de geraamde baten niet hoger mogen zijn dan de geraamde lasten, met andere woorden de tarieven mogen maximaal 100% kostendekkend zijn. Het betreft in de gemeente Veenendaal de afvalstoffenheffing, rioolheffingen, leges en de lijkbezorgingsrechten.

Afvalstoffenheffing
Onderdeel Afval Afval
Begroting 2026 Begroting 2027
Kosten taakveld(en), incl. (omslag)rente 8.754.500 8.266.693
Inkomstentaakveld(en), excl. Heffingen 1.000.437 922.198
Onttrekking egalisatiereserve 769.348 413.587
Netto kosten taakveld 6.984.715 6.930.908
-
Toe te rekenen kosten -
Kwijtschelding 550.000 490.637
Overhead incl. (omslag)rente 144.593 421.459
BTW 1.699.770 1.693.333
Totale kosten 9.379.078 9.713.250
Opbrengst heffingen 9.379.078 9.705.754
Dekkingspercentage 100% 99,9%
Rioolheffingen
Onderdeel Rioolheffing Rioolheffing
Begroting 2026 Begroting 2027
Kosten taakveld(en), incl. (omslag)rente 5.141.425
Inkomstentaakveld(en), excl. Heffingen -24.251
Netto kosten taakveld 5.117.174
Toe te rekenen kosten
Kwijtschelding 50.000 54.043
Formatieve inzet incl. Overhead 695.963
Dotatie aan de voorziening -702.314
BTW 625.521
Totale kosten 5.786.344
Opbrengst heffingen 5.762.094 5.764.623
Inzet voorziening riolering 702.821
Dekkingspercentage 100% 100%
De kosten zijn gebaseerd op de voorlopige kostendekkendheidsberekening bij het IBOR 2027-2030. Het tarief is zo bepaald dat de voorziening riolering geleidelijk wordt ingezet, waarbij het saldo eind 2031 minimaal 50% van de gemiddelde jaarlasten bedraagt. Na vaststelling van het tarief in de belastingverordening in november 2026 wordt de begroting hierop aangepast.
Lijkbezorgingsrechten
Onderdeel Lijkbezorgingsrechten Lijkbezorgingsrechten
2026 2027
Kosten taakveld(en), incl. (omslag)rente 885.778 1.347.741
Inkomstentaakveld(en), excl. Heffingen 312730
Netto kosten taakveld 885.778 1.035.011
Toe te rekenen kosten
Overhead incl. (omslag)rente 251.655 112.045
Storting onderhoudsvoorziening -
BTW
Totale kosten 1.137.433 1.147.056
Opbrengst heffingen 728.391 766.586
Dekkingspercentage 64% 66,8%
In de lasten 2027 is een bedrag van € 300.000 opgenomen voor het verwachte exploitatietekort van de begraafplaats en het rouwcentrum. De egalisatiereserve begraafplaatsen is nagenoeg uitgeput en biedt onvoldoende ruimte om dit tekort te dekken. Bij het raadsvoorstel voor herziening van de tarieven wordt dit hersteld.
Legesheffing
Leges 2026 Leges 2027
Onderdeel Titel 1 Algemene dienstverlening Titel 2 Dienstverlening vallend onder fysieke leefomgeving/ omgevings-vergunning Titel 3 Dienstverlening vallend onder Europese dienstenrichtlijn Titel 1 Algemene dienstverlening Titel 2 Dienstverlening vallend onder fysieke leefomgeving/ omgevings-vergunning Titel 3 Dienstverlening vallend onder Europese dienstenrichtlijn
Kosten taakveld(en), incl. (omslag)rente 1.048.327 1.919.578 26.497 1.048.327 1.919.578 26.497
Inkomstentaakveld(en), excl. Heffingen
Netto kosten taakveld 1.048.327 1.919.578 26.497 1.048.327 1.919.578 26.497
0 0 0 0 0 0
Toe te rekenen kosten 0 0 0 0 0 0
Overhead incl. (omslag)rente 394.036 797.592 63.242 394.036 797.592 63.242
BTW - - - 0 0 0
Totale kosten 1.442.363 2.717.170 89.738 1.442.363 2.717.170 89.738
0 0 0 0 0 0
Opbrengst heffingen -992.529 -2.124.671 -40.194 -992.529 -2.124.671 -40.194
0 0 0 0 0 0
Dekkingspercentage 69% 78% 45% 69% 78% 45%

Invordering
Het invorderingsbeleid heeft betrekking op het innen van de lokale heffingen. Sinds 1 januari 2025 hanteren we de volgende betaalwijzen:
•    betaling door middel van automatische incasso in tien gelijke termijnen, of
•    betaling ineens na twee maanden.
Wanneer (een gedeelte van) de belastingaanslag niet is betaald, wordt na het verstrijken van de laatste vervaltermijn een aanmaning verstuurd aan de belastingplichtige. Wanneer ook hier niet op wordt betaald, volgt een dwangbevel. 

Kwijtschelding
De mogelijkheid voor de gemeente om kwijtschelding van belastingen te verlenen is geregeld in artikel 255 van de Gemeentewet. Hoofdregel daarbij is dat gemeenten het kwijtscheldingsbeleid van de rijksoverheid volgen, zoals geregeld in de Uitvoeringsregeling. Indien de gemeente niets regelt, geldt deze ministeriële regeling automatisch ook voor de gemeentelijke belastingen. Kwijtschelding is ook van toepassing op natuurlijke personen die een bedrijf of zelfstandig een beroep uitoefenen. Naast de ministeriële regeling heeft iedere gemeente in Nederland de mogelijkheid om middels de kwijtscheldingsverordening een verruiming van de vermogenstoets mogelijk te maken.

Gemeente Veenendaal maakt sinds 2010 gebruik van de geautomatiseerde toetsing van het recht op kwijtschelding die beoogt de administratieve lasten voor de burger en de gemeente te verlagen, de afhandelingstermijnen van de kwijtscheldingsverzoeken te verkorten en het gebruik van inkomensondersteunende regelingen te bevorderen via het Inlichtingenbureau (IB). Dit bureau toetst voor de gemeente of een burger voor automatische kwijtschelding in aanmerking komt. 

De afgelopen jaren is een stijging van de aantallen kwijtscheldingen zichtbaar. Deze toename vertaalt zich direct naar hogere lasten. Kwijtschelding wordt verleend voor hondenbelasting (eerste hond), afvalstoffenheffing en rioolheffing. De toegenomen lasten worden in de tariefberekening van afvalstoffenheffing en rioolheffing opgenomen en werken door in de tariefstijging van deze heffingen. 

Kwijtscheldingen
Belastingjaar Toetsing IB Toetsing gemeente Toekenningen geheel/gedeeltelijk Afwijzingen % toegekend Bedrag
2019 2.271 791 1.608 1.519 53% € 434.088
2020 2.541 865 1.715 1.691 50% € 467.751
2021 1.851 827 2.582 96 96% € 550.238
2022 771 1.063 1.692 142 92% € 572.603
2023 * 954 511 1.328 137 91% € 600.898
2024 * nnb nnb nnb nnb nnb € 503.360
2025 889 1.466 2.355 1.425 nnb € 550.000
2026 960 724 1.684 1.104 60% € 550.000
2027 Begroot nnb nnb nnb nnb nnb € 557.776

Overzicht Beleidsvoornemens

Terug naar navigatie - G. Lokale heffingen - Overzicht Beleidsvoornemens

Voor 2027 verwachten we op het gebied van de lokale heffingen geen grote bijzonderheden. 
Door de gemeenteraad is besloten om alle belastingtarieven trendmatig te verhogen met 2,5%. Deze verhoging is verwerkt in bovenstaande tarieven.
Verder is voor de jaren 2025, 2026 en 2027 een trendmatige verhoging van de OZB opbrengst opgenomen van 10%. Tot slot is door de gemeenteraad verzocht om een andere (eerlijkere) heffingsmethodiek van de riool- en waterzorgheffing. In 2026 is deze verder uitgewerkt en zijn de voorgestelde scenario’s voorgelegd aan de raad ter behandeling op 24 september 2026.

Overzicht beleidsvoornemens Jaartal
Trendmatige verhoging gemeentelijke tarieven met 2,5% 2027
Incidentele verhoging tarieven Onroerende zaakbelastingen met 10% 2027
Invoeren vernieuwde heffingsmethodiek Riool- en Waterzorgheffing 2027

H. Openbaarheid van bestuur

Openbaarheid van bestuur

Terug naar navigatie - H. Openbaarheid van bestuur - Openbaarheid van bestuur

De Wet open overheid (Woo), die in 2022 in werking is getreden, regelt het recht van inwoners op toegang tot overheidsinformatie. De wet heeft als doel de overheid transparanter te maken door informatie beter vindbaar en digitaal toegankelijk te maken en daarmee het vertrouwen van inwoners in de overheid te versterken.
De Woo rust op drie pijlers:

  • passieve openbaarmaking;
  • actieve openbaarmaking;
  • een goede informatiehuishouding.

Artikel 3.5 van de Woo bepaalt dat bestuursorganen in de begroting aandacht besteden aan de uitvoering van de wet en hierover in de jaarstukken verantwoording afleggen.

Passieve openbaarmaking
De implementatie van passieve openbaarmaking is afgerond en ondergebracht in het kwaliteitssysteem, waarin het proces jaarlijks wordt geëvalueerd en waar nodig bijgesteld. In 2025 zijn 51 Woo-verzoeken ontvangen. In 2024 waren dit er 43. Daarmee blijft het aantal verzoeken binnen de eerder verwachte bandbreedte van 40 tot 50 verzoeken per jaar.

Actieve openbaarmaking
De Woo verplicht bestuursorganen om documenten uit eigen beweging openbaar te maken. Dit gebeurt op basis van:

  • de inspanningsverplichting (artikel 3.1 Woo);
  • de 17 verplichte informatiecategorieën (artikel 3.3 Woo)

Inspanningsverplichting
Artikel 3.1 van de Woo verplicht bestuursorganen om actief informatie openbaar te maken wanneer dit aansluit bij de informatiebehoefte in de samenleving. Gemeenten bepalen hierbij zelf hun ambitieniveau. Dit kan variëren van het zoveel mogelijk openbaar maken van informatie tot een meer omgevingsgerichte aanpak, waarbij informatie rond actuele of maatschappelijk relevante dossiers actief wordt gedeeld. We richten ons -mede gezien onduidelijkheid in regelgeving- op het voldoen aan de verplichte categorieën. 

Verplichte informatiecategorieën
De Woo kent 17 informatiecategorieën die gefaseerd openbaar moeten worden gemaakt. Deze invoering vindt plaats in 4 tranches. Tranche 1 is afgerond. De eerste tranche is op 1 november 2024 in werking getreden en omvat de volgende categorieën:

  1. Wetten en algemeen verbindende voorschriften;
  2. Overige besluiten van algemene strekking;
  3. Vergaderstukken van de Staten-Generaal (niet relevant voor gemeenten);
  4. Informatie over organisatie en werkwijze;
  5. Bereikbaarheidsgegevens.

De gemeente voldoet aan deze verplichtingen. Tranche 2 tot en met 4 zijn uitgesteld. Aanvankelijk werd verwacht dat meer duidelijkheid zou ontstaan over de invoering van de volgende tranches. De minister van Binnenlandse Zaken en Koninkrijksrelaties heeft echter op 4 juli 2025 aan de Tweede Kamer laten weten dat de verdere invoering meer tijd vraagt. Dit hangt samen met de ontwikkeling van de technische voorzieningen die nodig zijn om openbaar gemaakte informatie vindbaar te maken via de Generieke Woo-voorziening op open.overheid.nl.
Begin 2026 heeft het ministerie aangegeven dat de oplevering van deze voorziening vertraging heeft opgelopen. Hierdoor moet ook de planning van de resterende tranches worden aangepast. Op dit moment is nog niet bekend wanneer deze in werking treden. De voorlopige verwachting is dat tranche 2 niet eerder dan medio 2027 van start gaat. Deze planning kan nog wijzigen. Totdat de landelijke voorziening beschikbaar is, blijven wij informatie actief openbaar maken via onze eigen kanalen. De inspanningen op dit gebied blijven vooralsnog beperkt tot wat binnen de beschikbare capaciteit en mogelijkheden uitvoerbaar is.

Informatiehuishouding
Een goede informatiehuishouding is een belangrijke voorwaarde voor transparante en betrouwbare dienstverlening. Informatie moet volledig, authentiek en navolgbaar zijn. Het voormalige Masterplan Archief is doorontwikkeld tot het programma I-Grip en vervolgens opgenomen in de I-strategie. Daarbij ligt de nadruk niet alleen op systemen en processen, maar ook op kennis, vaardigheden, houding en gedrag van medewerkers. De verdere verbetering van de informatiehuishouding blijft een doorlopende ontwikkeling. Voor meer informatie wordt verwezen naar de paragraaf Bedrijfsvoering onderdeel Informatisering en automatisering.